Avv. Roberto Di Napoli Esercita prevalentemente in difesa di vittime di abusi bancari e dei consumatori. Patrocinante in Cassazione e altre Giurisdizioni Superiori
131.680 visite oltre a 34.398 registrate sulla precedente piattaforma Splinder dal 21.03.2007 al 31 Gennaio 2012
Segui il blog dal canale Whatsapp
Dalla pagina del canale, premi sul pulsante “Iscriviti” posto sulla schermata in alto a destra. Se vuoi ricevere la notifica della pubblicazione di un post, premi sulla campanella (premere nuovamente se, invece, non si desidera essere avvisati). Col pulsante “condividi”, potrai divulgare il canale ad altri contatti
La Corte di Cassazione, a Sezioni Unite, con la sentenza del 29 maggio 2024, n. 15130, in seguito a rinvio pregiudiziale ex art. 363 bis c.p.c. disposto dal Tribunale di Salerno, ha affermato il seguente principio: “in tema di mutuo bancario, a tasso fisso, con rimborso rateale del prestito regolato da un piano di ammortamento «alla francese» di tipo standardizzato tradizionale, non è causa di nullità parziale del contratto la mancata indicazione della modalità di ammortamento e del regime di capitalizzazione «composto» degli interessi debitori, per indeterminatezza o indeterminabilità dell’oggetto del contratto né per violazione della normativa in tema di trasparenza delle condizioni contrattuali e dei rapporti tra gli istituti di credito e i clienti“.
La pronuncia suscita vari interrogativi e lascia aperte alcune questioni facendo trasparire la rilevanza degli accertamenti da compiersi nei giudizi di merito.
Cosa ha realmente affermato e deciso la Suprema Corte? Qual è il “perimetro” di applicabilità dei principi affermati? Quali sono gli accertamenti contabili che andrebbero effettuati, le domande e le argomentazioni giuridiche che si potrebbero ancora sostenere per una decisione conforme a legge, alla logica e alle regole matematiche? Le norme di legge possono sempre prescindere dai principi matematici universali?
Riporto alcune mie considerazioni che ho espresso nell’articolo pubblicato su Diritto.it : “La parte mutuataria -secondo quanto affermato nella pronuncia- è in grado di conoscere il costo dell’operazione e quanto desumibile dal piano di ammortamento. Così è. Prendere o lasciare. Se il cliente lo accetta, sarebbe irrilevante, dunque, che questi effettivamente sappia o meno come quel piano sia “composto” ab origine, quale sia il regime finanziario sottostante e, soprattutto, che quello che ha sottoscritto comporta un costo superiore rispetto ad un piano in capitalizzazione semplice. Pur comprendendosi che la sentenza è stata emessa nell’ambito di un rinvio pregiudiziale e, quindi, con il thema decidendum delimitato dalla questione oggetto del quesito, sarebbe utile, forse, una maggiore riflessione e una verifica su quale sia, in concreto, la prassi che precede la stipula di un mutuo: il cliente è sempre in grado di ricevere, di conoscere e di potere esaminare il piano di ammortamento prima della stipula del mutuo (visto che, non di rado, viene sottoposto al mutuatario quando, ormai, è dinanzi al Notaio)? E’ sempre in condizione di pretenderne la visione molto tempo prima senza temere ritorsioni quale un eventuale rifiuto da parte della banca di procedere con la stipula? E ancora: quante sarebbero le banche che, in alternativa, concederebbero quello stesso mutuo o leasing, a quel determinato tasso, ma in regime di capitalizzazione semplice? Qual è, di fatto, il mercato? C’è un’effettiva concorrenza sui prodotti bancari in Italia? Sarebbe possibile la verifica di un’effettiva offerta, sul mercato bancario, di mutui, finanziamenti o leasing con piani di ammortamento, a rate costanti, con regime di capitalizzazione semplice allo stesso tasso nominale (ma, per quanto si è detto, tasso effettivo e, dunque, costo complessivo differente) di quelli offerti in regime di capitalizzazione composta?
Pubblico di seguito il link al mio articolo, pubblicato su Diritto.it, con alcune brevi considerazioni “a prima lettura” della sentenza della Corte di Cassazione all’esito del rinvio pregiudiziale (cliccare qui).
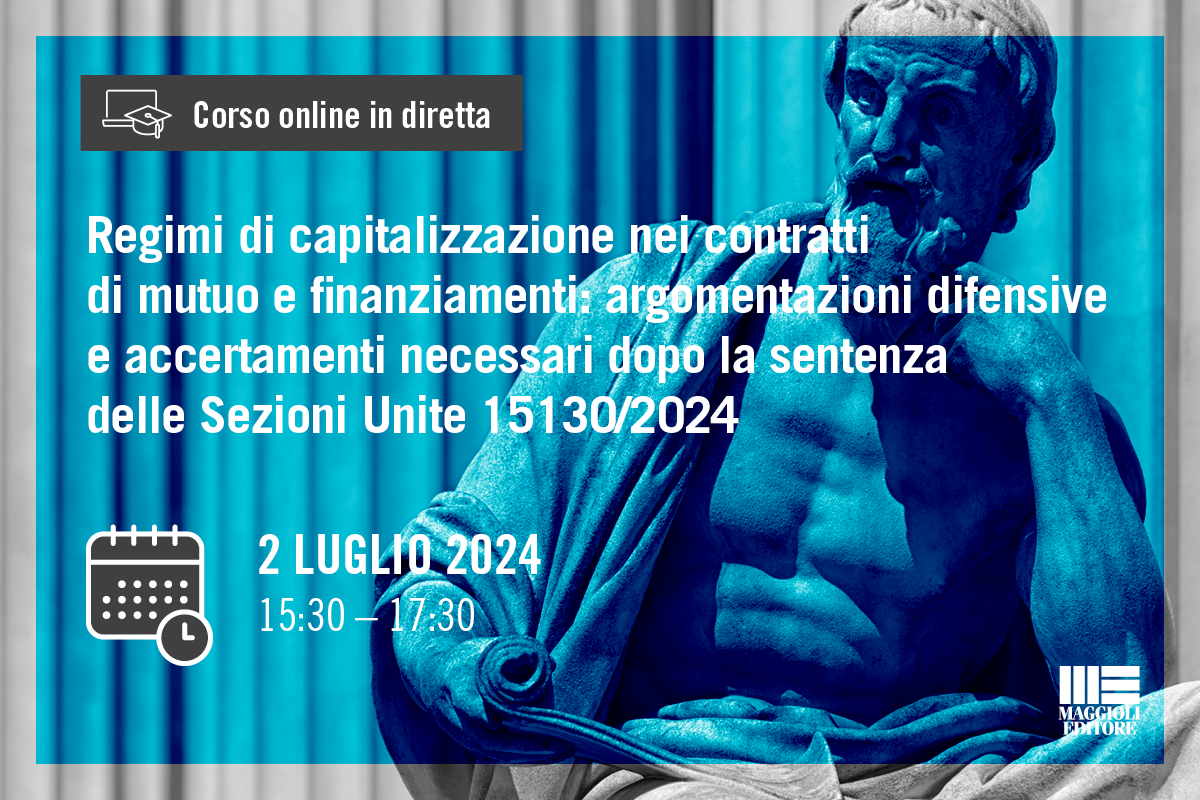
Il tema sarà approfondito nel webinar del 2 luglio 2024 organizzato da Formazione Maggioli (moderatrice Avv. Monica Mandico) nel quale sarò relatore insieme al Prof. Antonio Annibali (professore ordinario f.r. di matematica all’Università Sapienza di Roma) e al dott. Francesco Olivieri (matematico ed attuario, esperto in analisi dei rapporti bancari e finanziari). Informazioni sul programma e modalità di iscrizione al webinar sul sito di Formazione Maggioli (cliccare qui).
La Corte di Cassazione, Sezioni Unite, con sentenza del 29 maggio 2024, n. 15130, chiamata a pronunciarsi, in seguito al rinvio pregiudiziale disposto dal Tribunale di Salerno, sulla nullità o meno del piano di ammortamento, a rate costanti (cosiddetto “alla francese”), privo dell’indicazione del regime finanziario (capitalizzazione composta o semplice), ha espresso alcuni principi che, sebbene legittimerebbero il piano di ammortamento “standardizzato” a tasso fisso, suscitano non pochi interrogativi e lasciano aperte questioni che, invece, frequentemente emergono dall’esame dei contratti di finanziamento, mutuo o leasing.
Cosa ha realmente affermato e deciso la Suprema Corte? Qual è il “perimetro” di applicabilità dei principi affermati? Quali sono gli accertamenti contabili che andrebbero effettuati, le domande e le argomentazioni giuridiche che si potrebbero ancora sostenere per una decisione conforme a legge, alla logica e alle regole matematiche? Le norme di legge possono sempre prescindere dai principi matematici universali?
Il 2 luglio 2024, a poco più di un mese dalla decisione, sarò relatore al webinar organizzato da Maggioli Formazione con lo scopo di fornire alcuni spunti di riflessione derivanti dalla lettura e alcune possibili argomentazioni tecniche e difensive insieme all’Avv. Monica Mandico che modererà il seminario, al Prof. Antonio Annibali (professore ordinario f.r. di matematica finanziaria all’Università Sapienza di Roma) e al dott. Francesco Olivieri (matematico ed attuario, esperto in analisi dei rapporti bancari e finanziari). E’ stato richiesto l’accreditamento al CNF per il riconoscimento di crediti formativi per la formazione continua degli avvocati.
Nel corso del mio intervento esporrò alcune mie considerazioni in merito a:
Il “campo visivo” e i rinvii a quanto risultante dal giudizio di merito
Rispetto di principi matematici e interpretazione della norma
Domande, eccezioni e possibili argomentazioni difensive non in contrasto con la sentenza Cass. S.U. n. 15130/2024
Gli accertamenti indispensabili nel giudizio di merito, la rilevanza della c.t.u. e i quesiti indispensabili per una corretta decisione
Il prof. Antonio Annibali interverrà su:
I regimi di capitalizzazione e l’anatocismo.
Oggetto dell’intervento del dott. Francesco Olivieri:
Onere implicito e usura ab origine
Programma e informazioni sulle modalità di iscrizione sono pubblicate sulla pagina dell’organizzatrice (cliccare qui)
Lieto dell’invito, parteciperò volentieri, come relatore, al corso online di diritto bancario e finanziario organizzato dallo studio legale Mandico & partners e da Edizioni Giuridiche Oristano. Il corso, suddiviso in 6 moduli (per tre ore ciascuna) e che avrà inizio il 7 giugno p.v., avrà ad oggetto le principali questioni che emergono nel contenzioso tra utenti e banche con illustrazione delle più recenti pronunce giurisprudenziali e degli aspetti ancora controversi: tematiche che saranno affrontate da relatori -avvocati e consulenti contabili- che, da anni, quotidianamente, si occupano della materia.
Aggiornamento del 4 maggio 2024: nel mio post del 1° maggio -sotto riprodotto- avevo ricordato ed evidenziato la solita bravura di Antonio Albanese confermata, ancora una volta, nel film “Cento domeniche”. Il 3 maggio è risultato tra i primi 5 nella categoria “miglior attore protagonista” del Premio David di Donatello. Sul sito dell’Ansa l’intervista ad Antonio Albanese che ha, tra l’altro, dichiarato di avere “voluto fortemente” questo film “per denunciare un‘ingiustizia che era stata dimenticata e questa ingiustizia non si deve più ripetere”.
La riproduzione anche parziale del contenuto del blog è riservata. E’ consentita la riproduzione solo citando la fonte o il link del blog o del singolo post
Ho visto, qualche sera fa, “Cento domeniche“, il film diretto e interpretato da Antonio Albanese sui risparmiatori vittime dei crac bancari. In verità, lo avrei voluto vedere, al cinema, a fine novembre, la stessa sera in cui è uscito nelle sale. Ci ho provato ma, a causa del traffico, quando sono arrivato nelle vicinanze ero già in ritardo. Avendo visto il trailer e letto le recensioni, sapevo che si trattava di un bel film grazie anche alla bravura di Antonio Albanese. Pensandoci meglio, nei giorni successivi, ho preferito, però, rinviarne la visione per un timore che, nel frattempo, mi era sopraggiunto: quello di uscire dal cinema ancora più “rattristato” o “disgustato” nel “vedere” la storia e la rappresentazione così veritiera di quanto subito dai tanti risparmiatori “traditi” dalla banca “di fiducia” in cui pensavano che i loro risparmi sarebbero stati al sicuro ma che, invece, da un giorno all’altro, hanno visto “azzerato” il valore delle azioni, a volte, magari, nemmeno volute realmente, bensì, “sollecitate” dalla banca stessa o firmate in mancanza delle necessarie informazioni . Giorni fa, nel vedere il catalogo di film su una delle più note piattaforme streaming, ho rivisto la locandina e, questa volta, mi sentivo “pronto”. Non sono certamente un critico cinematografico ma considero il film non soltanto ben fatto -con un soggetto così aderente alla realtà e al dramma vissuto, recentemente, da tanti onesti risparmiatori- ma anche (purtroppo) “istruttivo” ; forse dovrebbe essere fatto vedere (uso il condizionale anche se vorrei sbagliarmi e sapere che già lo si stia facendo) anche nelle scuole in cui si vorrebbero impartire (come si legge, talvolta) lezioni di “educazione finanziaria” (a volte, sono rimasto perplesso nel leggere iniziative o progetti in collaborazione proprio con chi già dovrebbe -o avrebbe dovuto- impedire abusi bancari).
Antonio Albanese, nel film, è Antonio Riva, un onesto lavoratore e risparmiatore che, felicissimo appena la figlia Emilia gli annuncia che si sarebbe sposata, si reca in banca per sapere come poter avere, al più presto, a disposizione l’importo necessario per vedere realizzato quello che riteneva essere il suo sogno da padre: quello di provvedere a tutto per festeggiare l’amata figlia che avrebbe portato all’altare. Il direttore gli consiglia di non toccare le azioni che viaggiavano “a vele spiegate“. Antonio resta stupito già nello scoprire di essere azionista della stessa banca piuttosto che obbligazionista. Gli viene consigliato, quindi, di lasciare viaggiare le sue azioni e di sottoscrivere un finanziamento per ottenere quanto gli sarebbe servito (circa 30 mila euro) visto che il costo -a dire del direttore- sarebbe stato pagato con lo stesso rendimento delle azioni. La fiducia nella propria banca è tale che, inizialmente, rifiuta di leggere anche il giornale che gli viene messo sotto agli occhi con la notizia della grave crisi in cui versava “l’istituto” . Le informazioni cominciano a diffondersi e un suo amico si ritrova in un letto di ospedale per il dolore dopo avere visto in fumo il frutto di una vita di lavoro e sacrifici anche di domenica. Il film rappresenta esattamente non solo quanto, più di una volta, avvenuto negli ultimi 10-15 anni a causa del dissesto di banche, delle conseguenti perdite economiche subite da risparmiatori “truffati”, ma anche i danni alla salute, dall’insonnia al vero e proprio danno biologico o psichico. Non mancano, poi, gli “amici” che, da una parte, pensano di “aiutarlo” e, dall’altra, lo fanno sentire un “deficiente” come se avesse compiuto “una fesseria”. Non manca, nemmeno, chi lo consiglia di stare “tranquillo” rassicurandolo che la banca mai sarebbe potuta fallire e fosse solo in momentanea difficoltà sottacendo, però, che la propria tranquillità derivava dall’essersi già, lui, messo al sicuro vendendo le azioni prima dell’inizio della tempesta.
Credo che il film vada particolarmente apprezzato anche per il coraggio di chi lo ha scritto, prodotto e distribuito, soprattutto in un Paese in cui spesso si avverte -pure da chi avrebbe il dovere di informare- un timore che si possa sospettare o mettere in dubbio la correttezza delle banche (finanziatrici di imprese o di giornali se non, addirittura, negli stessi c.d.a.) e, al contrario, sembra più frequente e facile vedere attribuite colpe e responsabilità in capo all’utente bancario. Un film, oltre che con una storia ispirata dalla triste e recente realtà, “coraggioso” fino ai titoli di coda preceduti, in sequenza, dalle scritte e da una dedica “Negli ultimi anni decine di miliardi di euro sono andati in fumo nei crac bancari” – “Pochi privilegiati sono riusciti a mettere al riparo i loro soldi“- “Centinaia di migliaia di persone non ci sono riuscite. Questo film è destinato a loro“.
Non nascondo che il film mi è piaciuto molto anche per ragioni “professionali”, oltre che per avere “provato”, purtroppo, da vicino, esperienze e sofferenze familiari non molto diverse a causa di gravissimi abusi bancari rimasti finora impuniti. Quale difensore, da oltre 20 anni, di utenti, ho visto e vedo, quasi quotidianamente, le difficoltà o i drammi determinati da abusi aventi un’origine diversa da quella del “risparmio tradito” -ossia, dagli addebiti illegittimi su rapporti bancari- e, dunque, da un angolo visuale differente ma con un elemento comune: quello degli irrimediabili danni non solo patrimoniali ma a vari altri diritti fondamentali della persona. Storie di imprenditori o consumatori distrutti a causa di pretese bancarie che si sono rivelate indebite, all’esito dei giudizi, fino a rivelare che il saldo era a credito piuttosto che a debito o che gli interessi richiesti erano “manifestamente usurari” e che, nel frattempo, hanno visto lo stravolgimento della propria vita, la distruzione della propria impresa e l’esclusione dal mercato, l’ingiusta perdita del patrimonio, la compromissione della propria immagine, la compromissione della vita familiare o l’insorgenza di patologie. A tale ultimo proposito, sin dal 2015, a partire dalla quinta edizione del mio manuale “Anatocismo bancario e vizi nei contratti“, ho dedicato alcuni paragrafi proprio ai danni alla salute da abusi bancari. La giurisprudenza civile, per fortuna e grazie alla competenza e serietà di tanti magistrati, è, da una parte, confortante per le innumerevoli pronunce con le quali si è rideterminata la posizione contabile o si è restituito il maltolto sebbene, dall’altra parte, non manchino, sotto alcuni profili, contrasti interpretativi della legge che nemmeno dovrebbero sussistere. Ma quanti sono gli abusi bancari rimasti impuniti?E’ possibile che, a fronte di tanti risparmiatori che hanno ingiustamente sofferto o perso i propri risparmi, o di imprenditori che hanno visto la distruzione o il fallimento della propria impresa -non potendosi dimenticare, peraltro, qualcuno che “non ha retto”, sentendo come una vergogna il non riuscire ad affrontare le necessità economiche dopo, magari, una ingiusta revoca del conto- o di quanti hanno ingiustamente perso anche la casa, a fronte perfino di pronunce civili che hanno accertato la responsabilità della banca per la perdita subita dal risparmiatore o l’illegittimità della pretesa non vi siano stati funzionari bancari severamente puniti con sentenze definitive?
Consiglio vivamente la visione di “Cento domeniche” (Regia: Antonio Albanese. Cast: Antonio Albanese, Sandra Ceccarelli, Maurizio Donadoni, Donatella Bartoli, Bebo Storti, Giulia Lazzarini, Elio De Capitani, Liliana Bottone, Carlo Ponta). Lo si può vedere ancora sulle principali piattaforme streaming: un film che spero continui ad essere visto e che faccia riflettere.
La riproduzione anche parziale del contenuto del blog è riservata. E’ consentita la riproduzione solo citando la fonte o il link del blog o del singolo post
A partire dall’inizio della pandemia, con l’introduzione, non solo in Italia, delle norme apparentemente finalizzate al sostegno di famiglie e imprese, mi è capitato più di una volta di riflettere sul pro e contro delle misure economiche previste: anche di quelle, apparentemente, “a fondo perduto” o, comunque, di “sostegno”, super bonus 110% e bonus facciate. Le domande che, più volte, mi sono posto sono state: “Andrà tutto bene” e si vedranno “arcobaleni” anche nell’economia? Ci saranno padri di famiglia e imprenditori che avranno voglia di cantare dai balconi, felici per il bilancio familiare o le casse dell’azienda? Si può permettere, un Paese come l’Italia, di finanziare restauri di tutti gli edifici? Sono fondi a ciò destinati dall’Unione Europea e lo Stato non dovrà restituirli? Quasi contestualmente, si è tornato a discutere della riforma del fisco e dei valori catastali. E’ ripreso il dibattito in merito alla cosiddetta normativa green che graverà, nei prossimi anni, sui proprietari di immobili che saranno costretti a costosi lavori per adeguarli alla normativa (presentata come finalizzata al “risparmio” energetico). Mi sono chiesto, quindi, ancora: è sicuro che le misure a sostegno dell’economia non si riveleranno un boomerang e la compromettano maggiormente? L’aumento dell’inflazione (che inizialmente sembrava dovuto all’aumento dei prezzi del gas dovuto alla guerra Russia-Ucraina), ha determinato, poi, nel corso degli ultimi due anni, l’aumento da parte della BCE dei tassi di interesse con il conseguente rialzo dei tassi anche di mutui, prestiti bancari e di locazione finanziaria. E, quindi: una famiglia con un oneroso mutuo sulle spalle, riuscirà a far fronte al pagamento di rate, tasse e, magari, anche a costi ulteriori per adeguare gli immobili alla normativa “green” o compariranno fondi o grandi banche che saranno presentati come “salvatori della patria” o “capitani coraggiosi” (come, un tempo, furono osannati quelli che sembravano i salvatori della compagnia di bandiera) disponibili ad “andare incontro” a famiglie e imprenditori facendo grandi acquisti a prezzi “da outlet”? E poi, ancora: e se fosse proprio quest’ultimo il progetto, ossia, rendere la proprietà privata un’eccezione?
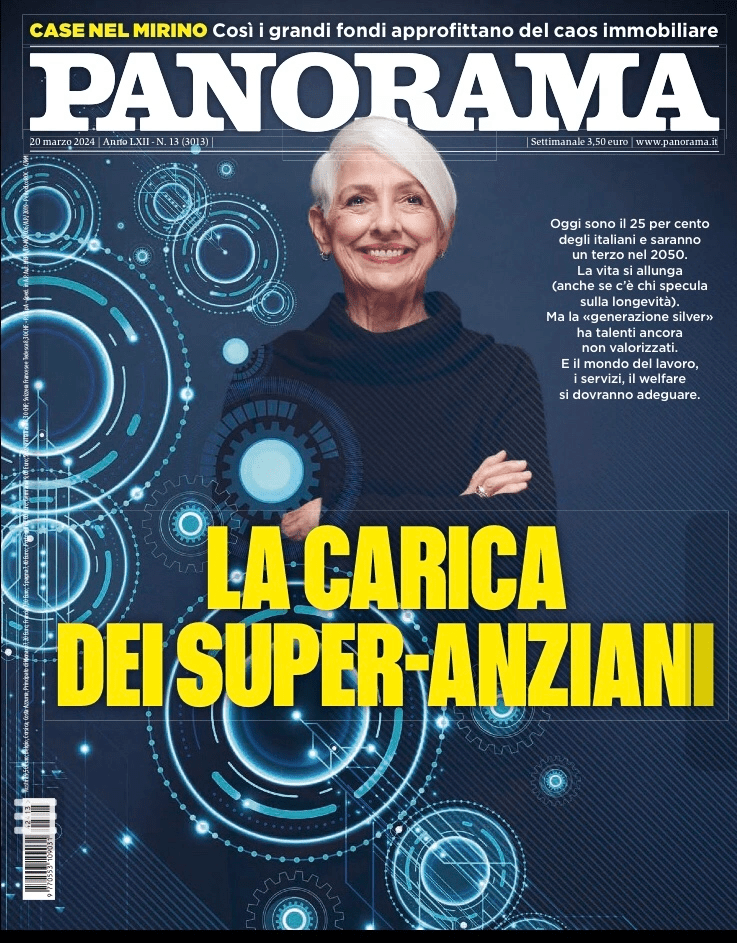
Avevo timore di esporre quei miei interrogativi per non essere tacciato di essere uno dei tanti “complottisti”, termine che sembra ormai divenuto di moda (quasi quanto quello di “no vax” per stigmatizzare chi abbia voluto esercitare la propria libertà di determinazione in merito alla propria salute, forse non proprio immotivatamente) ma che sembra, talvolta, abusato nel tentativo di “screditare” chi è abituato a porsi domande, chi non è incline a credere, come un dogma, alle informazioni imposte e non si sente costretto a “seguire la massa”. Ho letto il numero del settimanale Panorama (n. 13 del 20 marzo 2024). Occhiello in copertina: “Case nel mirino- così i grandi fondi approfittano del caos immobiliare“. All’interno, un interessante articolo di Carlo Cambi dal titolo “Sfrattati dal Supermalus“. Sottotitolo: Tra debiti fatti a causa dei bonus e norme green, il patrimonio edilizio degli italiani è sempre più appetibile per i grandi investitori.
A quanto pare -e, direi, purtroppo- alcuni dei miei interrogativi non erano banali o fantasiosi come, forse, avrei preferito. Speriamo se li pongano anche i cittadini e stiano attenti sia al proprio portafoglio sia a informarsi quotidianamente sulle misure e sulle politiche solo dall’apparenza “benefiche” o di beneficio all’economia e, soprattutto, studino, prossimamente, il passato, la storia appurando, per quanto possibile, la competenza di chi dovrà rappresentarci al Parlamento Europeo la cui politica non potrà che determinare anche la nostra vita nei prossimi anni.
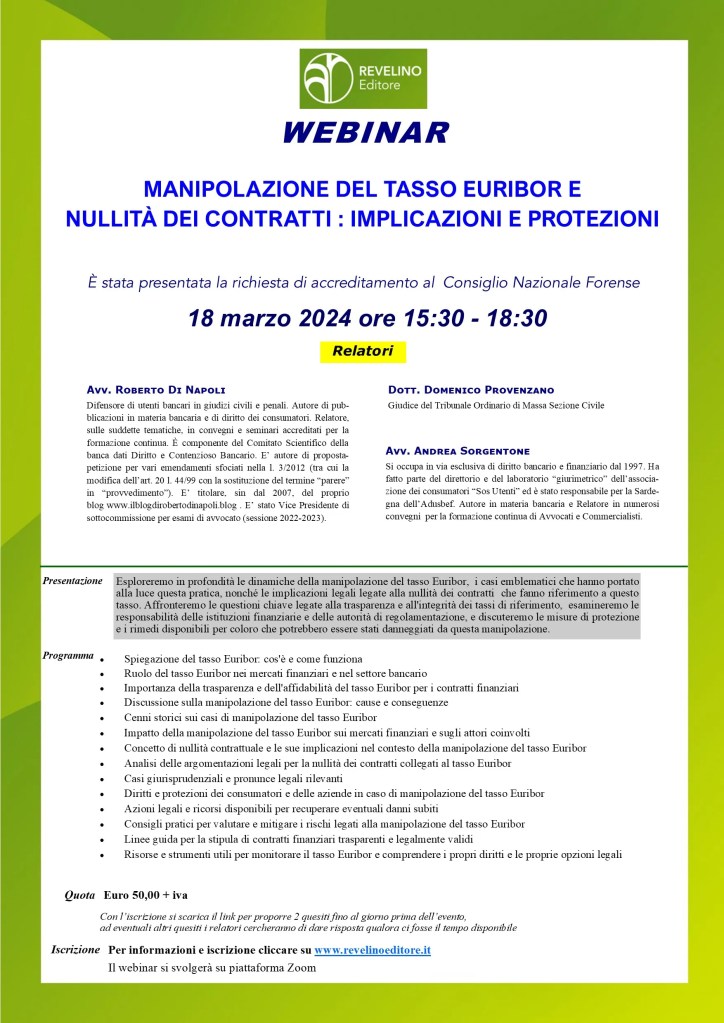
Ringrazio Revelino Editore e il dott. Antonio Revelino per avermi invitato, come relatore, il 18 marzo p.v. all’interessante webinar sulla “Manipolazione del tasso Euribor e nullità dei contratti“. Sono lieto ed onorato di intervenire al seminario al quale parteciperanno, come relatori, il dott. Domenico Provenzano, Giudice del Tribunale di Massa, estensore di varie pronunce in materia di rapporti bancari nonché il Collega Avv. Andrea Sorgentone che è anche autore di volumi, editi da Revelino Editore, sul medesimo tema della natura del parametro Euribor e gli effetti sui contratti. Informazioni sul programma e sulle modalità di iscrizione sono pubblicate sul sito dell’organizzatore. Spero di poter dare un utile contributo su una tematica di enorme attualità e, in particolare, sul parametro di tasso variabile più diffuso nei contratti di finanziamento (oltre che di locazione finanziaria), nonché sugli effetti nel caso di nullità della clausola determinativa degli interessi o del suddetto indice di riferimento. Avevo dedicato il precedente post, su questo blog, alla recente ordinanza della Corte di Cassazione del 13 dicembre 2023 che si è pronunciata in merito alla nullità del rinvio al parametro Euribor relativamente al periodo 2005-2008.















 IL BLOG DI ROBERTO DI NAPOLI
