IL BLOG DI ROBERTO DI NAPOLI

………. per la difesa dei diritti civili

  • Segui il blog dal canale Whatsapp

    Dalla pagina del canale, premi sul pulsante “Iscriviti” posto sulla schermata in alto a destra. Se vuoi ricevere la notifica della pubblicazione di un post, premi sulla campanella (premere nuovamente se, invece, non si desidera essere avvisati). Col pulsante “condividi”, potrai divulgare il canale ad altri contatti
  • Seguimi sui social

  • Traduci nella tua lingua

  • Cerca per parole

  • Cerca i post per data

  • Vedi gli altri argomenti

  • Articoli recenti

  • In libreria …….per chi vuole sapere come difendersi dagli abusi bancari

  • .

  • ………. per chi vuole conoscere i suoi diritti dal viaggio al soggiorno

  • STUDIO LEGALE

  • Puoi seguirmi su Facebook

  • …… o su Twitter

  • Abbonati

20 ottobre 2000: quando pensavo di avere finito, ero solo all’inizio

Posted by Roberto Di Napoli su 20 ottobre 2023

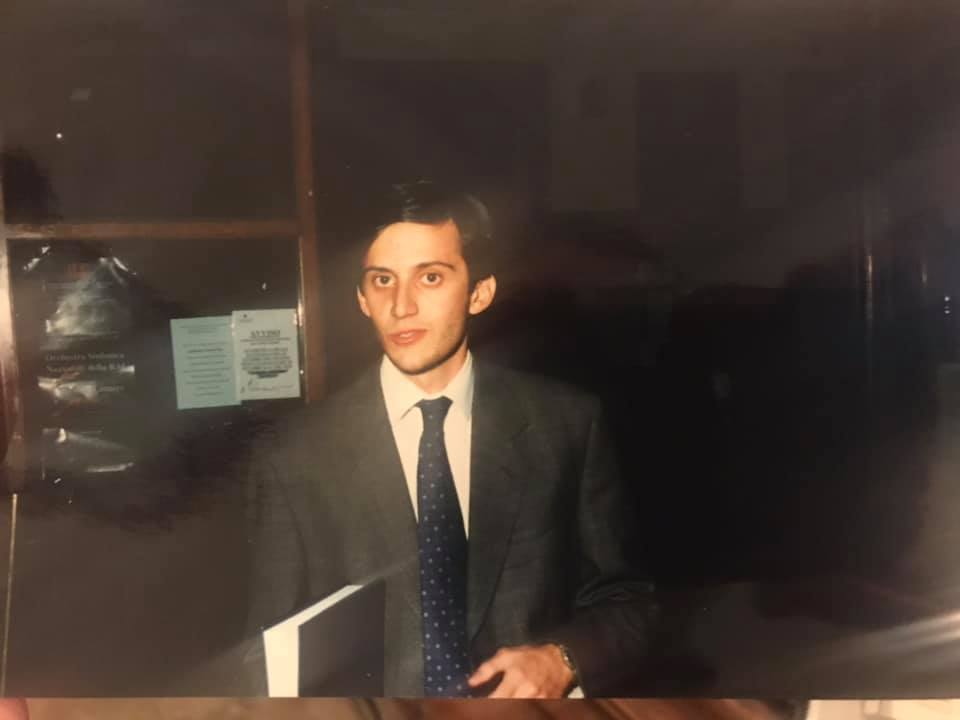
23 anni fa avevo 23 anni. Come oggi, 20 ottobre, festeggiavo con i miei genitori e coi miei più cari amici dopo avere discusso la mia tesi di laurea su “il mutuo ad interesse usurario”. Quel 20 ottobre 2000, “quando pensavo di avere finito, ero solo all’inizio”: dopo 23 anni, ancora oggi, ogni giorno, alle prese con la stessa materia, oltre che oggetto di costante studio, a difesa degli assistiti. Il contrasto su alcune delle questioni che già erano emerse all’indomani della l. 108/1996 e di cui accennavo nella mia tesi (all’epoca su un tema inusuale visto che le tesi di laurea in diritto penale affrontavano, solitamente, tematiche diverse) si è trascinato fino a pochi anni fa (come sulla cosiddetta “usura sopravvenuta” su cui si è pronunciata Cass. Sez. Unite, sent. 17 ottobre 2017 o sugli interessi moratori oggetto della decisione di Cass. Sez. Unite del 28 settembre 2020). Altre questioni restano, invece, ancora aperte.

Ripubblico, di seguito, il post scritto 3 anni fa con alcuni ricordi sulla scelta di quel titolo e sul perché quella tesi, con copertina rigida, blu, sulla quale nemmeno feci incidere i caratteri dorati o argentati (non per avarizia ma “ottimizzazione delle scarse risorse” e convinto che sarebbe stato un costo inutile), al ritorno dall’Università fu solo materialmente appoggiata ma costituì la base di studi che avrei continuato ad approfondire e, quasi esclusivamente, la materia dell’attività professionale negli oltre 20 anni successivi.

Posted in Uncategorized | Leave a Comment »

Interessi moratori e usura. Sono possibili argomentazioni difensive diverse da quelle esaminate dalle Sezioni Unite? Corso online a partire dal 27 ottobre p.v.

Posted by Roberto Di Napoli su 11 ottobre 2023

La Corte di Cassazione, a Sezioni Unite, con la nota sentenza del 18 settembre 2020, n. 19597, nell’esaminare il contrasto giurisprudenziale sorto in merito alla rilevanza degli interessi moratori ai fini della verifica dell’usurarietà, ha affermato alcuni principi, tuttora, di notevole importanza considerato che sono costantemente applicati dai Giudici di merito.

E’ stata definitivamente confermata, in sostanza, l’applicabilità della disciplina antiusura anche agli interessi di mora. Hanno suscitato, però, sin da subito, non pochi dubbi gli altri principi affermati, tra i quali, quello secondo cui, al fine di verificare il superamento o meno del tasso massimo previsto dalla legge, il tasso di interesse moratorio, per il periodo successivo al d.m. 25 marzo 2003, non debba essere confrontato con l’unico tasso soglia previsto, per la relativa operazione bancaria, dall’art. 2 della legge 1996 n. 108, bensì, con il diverso criterio che tenga conto della rilevazione statistica effettuata dalla Banca d’Italia secondo cui i tassi di mora (peraltro, in relazione a rapporti di conto corrente, in caso di revoca del fido, nel III trimestre 2001) erano di 2,1 punti percentuali superiori rispetto ai tassi corrispettivi: un tasso di “mora soglia” , quest’ultimo, fondato, dunque, non sulla legge ma su una mera rilevazione statistica effettuata dalla Banca d’Italia e recepita nei decreti ministeriali a partire dal 2003. Si ricorda che la stessa Corte di Cassazione, con sentenza del 30 ottobre 2018 n. 27442, aveva qualificato “fantomatico” detto tasso “soglia-mora” dal momento che non è previsto dalla legge (l’art. 2 della legge 108/1996 prevede un unico tasso soglia, determinato trimestralmente dal Ministero dell’Economia sulla base della rilevazione di tassi medi, distinti a seconda delle varie categorie di operazioni, aumentati, unicamente, del 50% fino all’entrata in vigore del d.l. 13 maggio 2011 n. 70 e, successivamente, (…) di un quarto, cui si aggiunge un margine di ulteriori quattro punti percentuali. La differenza tra il limite e il tasso medio non può essere superiore a otto punti percentuali“). Le Sezioni Unite, con la sentenza n. 19597/2020 hanno ritenuto, invece, il criterio “statisticamente rilevato in modo del pari oggettivo” affermando il seguente principio di diritto: “La mancata indicazione dell’interesse di mora nell’ambito del T.e.g.m. non preclude l’applicazione dei decreti ministeriali, i quali contengano comunque la rilevazione del tasso medio praticato dagli operatori professionali, statisticamente rilevato in modo del pari oggettivo ed unitario, essendo questo idoneo a palesare che una clausola sugli interessi moratori sia usuraria, perché “fuori mercato”, donde la formula: “T.e.g.m., più la maggiorazione media degli interessi moratori, il tutto moltiplicato per il coefficiente in aumento, più i punti percentuali aggiuntivi, previsti quale ulteriore tolleranza dal predetto decreto“.

E’ stato precisato, poi, che l’eventuale usurarietà del tasso di interesse di mora non determinerebbe l’applicabilità della norma sanzionatoria di cui all’art. 1815, secondo comma, cod. civ. (art. 1815, II comma, cod. civ. “Se sono convenuti interessi usurari, la clausola è nulla e non sono dovuti interessi“) e, dunque, il contratto non diventerebbe gratuito: gli interessi corrispettivi sarebbero, in ogni caso, dovuti e gli interessi moratori, laddove ne sia accertata l’usurarietà, verrebbero ridotti al tasso di interesse previsto dall’art. 1224 cod. civ. e, cioè, sarebbero pari al tasso corrispettivo.

Non sembrano infondati o di scarso rilievo, come sopra accennato, i dubbi che sorgono dalla lettura della sentenza e che, pur manifestati dalla dottrina già all’indomani della pronuncia, non possono ritenersi ancora chiariti: E’ stata rispettata la ratio della norma di cui all’art. 1815, secondo comma, cod. civ. e il fine di prevenzione e repressione dell’usura che si era posto il legislatore con la legge 108/1996? Quel criterio fondato sulla rilevazione degli interessi moratori può ritenersi “statisticamente” rilevato “in modo oggettivo“? E’ sicuro che la conversione del tasso di mora usurario al tasso ex art. 1224 cod. civ. (piuttosto che la non debenza di alcun interesse ex art. 1815, II comma, cod. civ.) non determini un paradosso rispetto a quanto previsto da altra norma dell’ordinamento che, in presenza di vizi pur meno gravi dell’usura, prevede la riduzione ad un tasso inferiore rispetto a quello di cui all’art. 1224 cod. civ. ? Si può ritenere definitivamente risolta la questione relativa al criterio di valutazione degli interessi moratori e alle conseguenze in caso di usurarietà? L’esame della giurisprudenza successiva alla menzionata pronuncia non aiuta, ad avviso di chi scrive, a trovare risposte a questi ed altri interrogativi che ancora oggi emergono dall’analisi della decisione della Suprema Corte. E’ noto che i principi di diritto enunciati dalle Sezioni Unite sono vincolanti. E’ altrettanto vero, però, che, oltre che le Sezioni semplici -con le forme di cui all’art. 374, II comma, c.p.c.- anche i Giudici di merito potrebbero discostarsene purché con argomentazioni diverse da quelle già esaminate. L’art. 363 bis c.p.c. -recentemente introdotto con il d.lgs. 149/2022 di riforma del processo civile- consentirebbe, peraltro, al Giudice, laddove sussistano i presupposti indicati dalla norma, di disporre il rinvio pregiudiziale degli atti alla Corte di Cassazione (così come avvenuto relativamente alla questione circa le conseguenze della mancata indicazione, nei contratti, del regime finanziario in capitalizzazione composta).

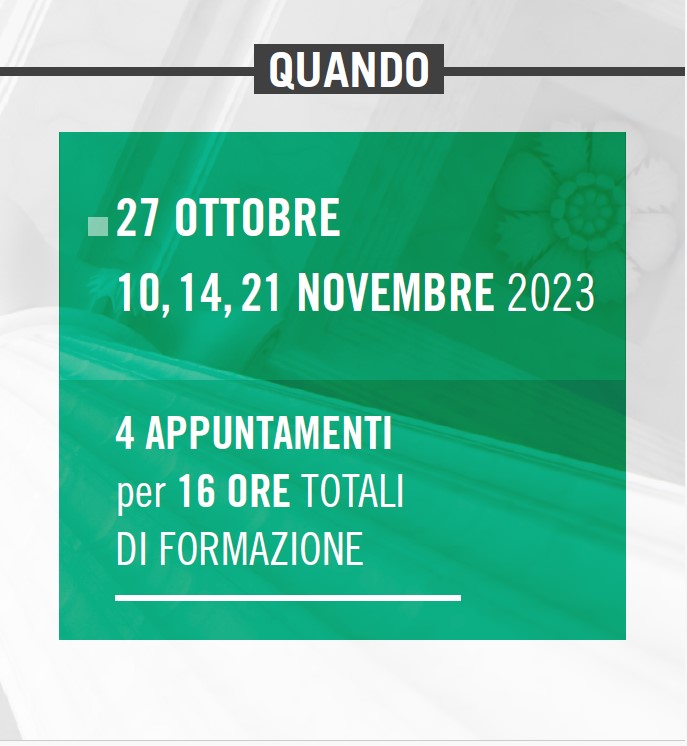
Sarà anche questo il tema del mio intervento, durante il corso online, organizzato da Maggioli Formazione, in collaborazione con Commercialista telematico, che si terrà online a partire dal 27 ottobre 2023. Cercherò, in particolare -nella sessione pomeridiana del 14 novembre- di contribuire ad un confronto sulle possibili argomentazioni difensive che potrebbero essere prospettate al fine di poter auspicare una decisione, in merito alla verifica dell’usurarietà degli interessi moratori e alle conseguenze, fondata su motivazioni diverse da quelle che risultano finora esaminate. Il programma del corso -in fase di accreditamento per la formazione continua degli Avvocati e dei commercialisti- è pubblicato, oltre che nel mio precedente post, sulla apposita pagina del sito di Maggioli Formazione (cliccare qui) o di Commercialista telematico (cliccare qui) dove sono indicate anche le modalità di iscrizione e il costo.

Posted in Uncategorized | Leave a Comment »

La tutela dell’utente bancario. “Traguardi” e nuovi possibili “approdi” (anche alla luce di principi e della giurisprudenza UE)

Posted by Roberto Di Napoli su 2 ottobre 2023

Il contenzioso tra banche e utenti continua ad essere oggetto, quasi quotidianamente, di interessanti pronunce della giurisprudenza di merito e di legittimità. Nel corso, quantomeno, dell’ultimo decennio, le Sezioni Unite della Corte di Cassazione, più di una volta, sono state chiamate a pronunciarsi in merito al contrasto registratosi sotto varie questioni frequentemente sorte nell’esame delle domande ed eccezioni delle parti. Alcune decisioni della Corte di Giustizia dell’Unione Europea -seguite da una importantissima sentenza della Corte di Cassazione, ancora una volta, nella composizione più autorevole- hanno, perfino, aperto una breccia in un principio che si riteneva insuperabile quale quello derivante dalla definitività del decreto ingiuntivo non opposto laddove l’ingiunto sia un consumatore. L’esame della copiosa giurisprudenza in materia bancaria conferma importanti principi nella tutela del contraente debole. Si considerino, ad esempio, le importanti decisioni in materia di onere della prova della validità della cessione del credito che hanno determinato e determinano, spesso, la revoca di decreti ingiuntivi o la sospensione di procedure esecutive, così come quanto ripetutamente affermato, da vari Giudici, in caso di mancata indicazione del regime finanziario nei piani di ammortamento di contratti di finanziamento e mutuo: questione, quest’ultima, sulla quale, in seguito a rinvio pregiudiziale ex art. 363 bis c.p.c., saranno nuovamente le Sezioni Unite a pronunciarsi; oppure, recenti decisioni della Suprema Corte che hanno riconosciuto come, nei rapporti di conto corrente, non è sufficiente la mera indicazione della pari periodicità per poter ritenere legittima la capitalizzazione trimestrale. E’ stato, recentemente, confermato, poi, che la presenza di clausole vessatorie può rendere nulla o inefficace la fideiussione.
Non mancano, però, questioni che, continuando a destare non poche perplessità, meriterebbero di essere sottoposte ad un “nuovo” esame con motivazioni diverse da quelle finora valutate.
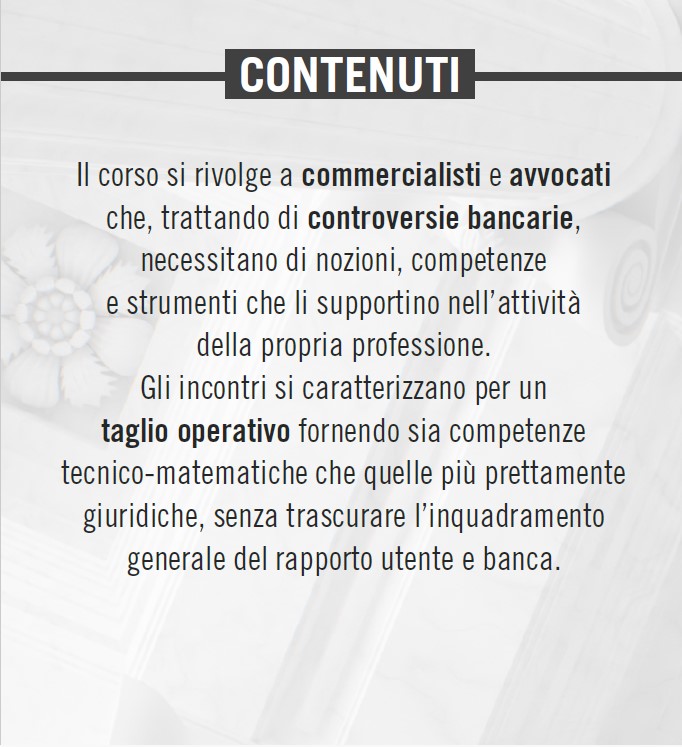
Il corso online organizzato da Maggioli Formazione e che ho l’onore di coordinare, oltre a prevedere una rassegna dei principali strumenti di difesa degli utenti e una panoramica delle principali e più recenti pronunce giurisprudenziali, intende fornire alcuni spunti di riflessione per eventuali argomentazioni difensive tese a una rivisitazione di decisioni, ancora oggi, non del tutto chiare o al raggiungimento di ulteriori traguardi per una effettiva tutela del contraente debole.

Saranno relatori, oltre al sottoscritto:

il Dott. Riccardo Bigi, dottore commercialista e revisore contabile in Bologna

l’Avv. Daniele Rossi, avvocato abilitato dinanzi alle Giurisdizioni Superiori, autore di pubblicazioni in materia di diritto bancario

l’Avv. Maria Laura Ficola, avvocato abilitato dinanzi alle Giurisdizioni Superiori. Tra i primi avvocati a conseguire il titolo di “specialista” in diritto dell’Unione Europea. E’ tra gli autori principali del sito fideiussioninulle.it

l’Avv. Gladys Castellano, avvocato abilitato dinanzi alle Giurisdizioni Superiori. Relatrice in numerosi convegni in materia di tutela del fideiussore, di diritto dell’Unione Europea e del consumatore. E’ tra gli autori principali del sito fideiussioninulle.it . Ha patrocinato nel giudizio sfociato nella nota sentenza della Corte di Cassazione, a Sezioni Unite, 9479/2023.

il Prof. Antonio Annibali, professore (f.r.) di matematica finanziaria presso l’Università Sapienza di Roma

il Dott. Francesco Olivieri, attuario professionista – Esperto in analisi dei rapporti bancari e finanziari

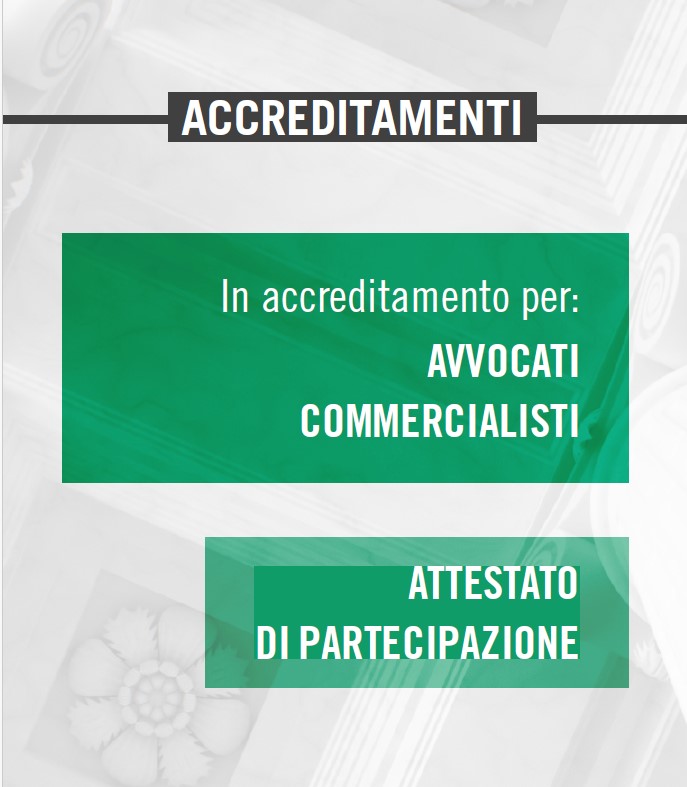
Il Corso si articola in quattro unità didattiche per complessive 16 ore di formazione. E’ stato richiesto l’accreditamento per avvocati e commercialisti per la formazione continua. Informazioni sul costo e modalità di iscrizione sul sito di Maggioli Formazione

  1. Stress finanziario: il difficile accesso al credito
  2. Motivi di nullità della clausola determinativa degli interessi
  3. L’anatocismo prima e dopo la delibera Cicr 9 febbraio 2000
  4. L’azione di ripetizione. Traguardi raggiunti nella giurisprudenza e nuove mete (Riflessioni sull’attualità dei principi in tema di prescrizione alla luce di alcune pronunce dei Giudici nazionali e della Corte di Giustizia UE)
  5. Anatocismo e usura: fenomeni diversi ma uniti da un rapporto di causa ed effetto?
  6. La mediazione obbligatoria e oneri delle parti
  7. La ricerca e acquisizione documentale per la prova del credito dell’utente bancario
  8. Cenni sull’introduzione del giudizio e sui termini preclusivi per produzione documentale e richieste istruttorie dopo la riforma del processo civile
  9. Rassegna di pronunce giurisprudenziali
  1. Il Diritto dell’Unione Europea e sue applicazioni a tutela dell’utente bancario
  2. La tutela del consumatore bancario dopo le sentenze del 17.05.2022 della Corte di Giustizia; la soluzione delle Sezioni Unite della Cassazione n. 9479/2023 sul decreto ingiuntivo non opposto e le questioni ancora aperte
  1. Riflessioni su possibili tutele dell’utente bancario, anche imprenditore, da provvedimenti definitivi fondati su violazioni di norme di ordine pubblico non valutate e giudicate
  1. Costi rilevanti ai fini della verifica dell’usurarietà
  2. La verifica dell’usurarietà sotto la “lente” di motivazioni diverse da quelle oggetto dei precedenti interventi delle Sezioni Unite su c.m.s. e interessi moratori
  3. La richiesta di c.t.u. contabile – Oneri di allegazione e prova delle parti- limiti nell’acquisizione probatoria da parte del c.t.u. .
  4. I gravi motivi di sospensione di procedure esecutive
  5. Analisi di giurisprudenza
  1. Il problema dello spostamento di capitali nel tempo
  2. Regimi finanziari
  3. Tipologie di tassi di interesse: tassi nominali, tassi effettivi, tassi annuali, tassi periodali e regole di conversione
  4. Metodologie di ammortamento nelle operazioni di mutuo e leasing
  1. Anatocismo e onere implicito relativo al differenziale di regime
  2. Osservazioni circa la metodologia della determinazione del tasso soglia usura: confronto tra TEG E TSU
  3. Analisi tecnico matematica di alcuni nuovi contratti presenti sul mercato

Posted in Uncategorized | Leave a Comment »

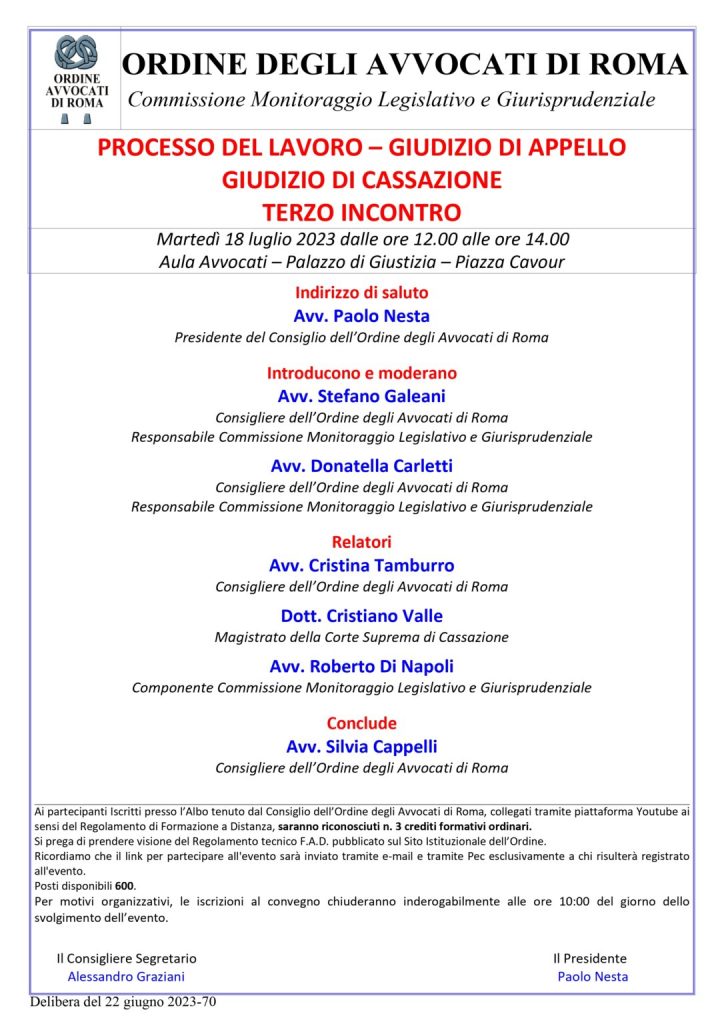
Le principali modifiche del processo del lavoro, del giudizio di appello e di cassazione. Il video del seminario del 18 luglio 2023 organizzato dal Consiglio dell’Ordine degli Avvocati di Roma- Commissione di monitoraggio legislativo

Posted by Roberto Di Napoli su 19 luglio 2023

Pubblico di seguito il video -pubblicato sul canale YouTube del Consiglio dell’Ordine degli Avvocati di Roma- del seminario tenutosi martedì 18 luglio 2023 (con partecipanti in collegamento da remoto e con riconoscimento di crediti per la formazione continua) sulle modifiche introdotte dal d.lgs. 10 ottobre 2022 n. 149 (cosiddetta riforma Cartabia) relativamente al processo del lavoro, al giudizio di appello e in Cassazione.

Intervenuto quale relatore, ho esposto una rassegna delle principali novità inerenti al processo civile di secondo grado.

Posted in convegni, Interventi avv. Di Napoli | Contrassegnato da tag: , , , , | Leave a Comment »

Riforma del processo civile: interessanti convegni organizzati dal Consiglio dell’Ordine degli Avvocati di Roma

Posted by Roberto Di Napoli su 7 luglio 2023

Pubblico la locandina di alcuni dei prossimi convegni previsti nelle date dell’11, 12 e 18 luglio 2023 e organizzati dal Consiglio dell’Ordine degli Avvocati di Roma– Commissione di monitoraggio legislativo e giurisprudenziale nonché dalla Commissione processo civile- sulla recente riforma del processo. Sul sito dell’Ordine degli Avvocati di Roma l’elenco completo dei prossimi seminari.

Posted in convegni | Contrassegnato da tag: | Leave a Comment »

Il video del convegno del Foro Europeo del 6 giugno 2023 sulle principali questioni inerenti il contenzioso bancario

Posted by Roberto Di Napoli su 6 luglio 2023

Condivido, di seguito, il video del seminario tenutosi lo scorso 6 giugno 2023 sulle principali questioni inerenti il contenzioso bancario e organizzato da Foro Europeo che ringrazio per avermi invitato, anche quest’anno, quale relatore insieme al Collega Avv. Daniele Rossi.

Posted in Uncategorized | Leave a Comment »

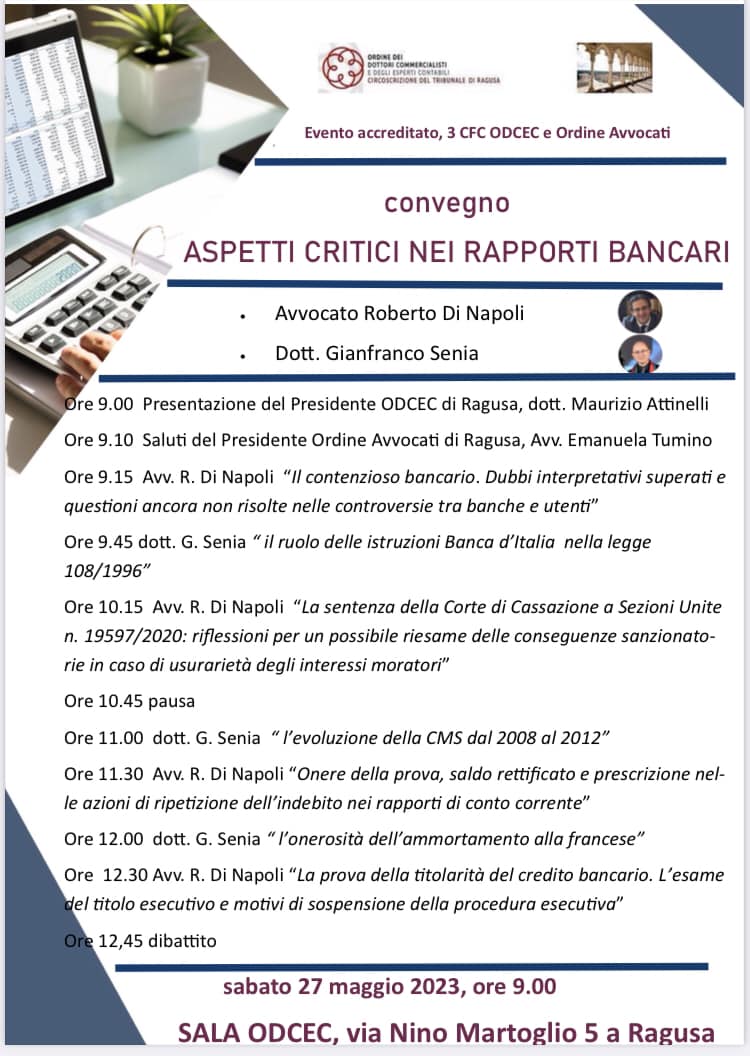
Aspetti critici nei rapporti bancari: convegno a Ragusa il 27 maggio 2023

Posted by Roberto Di Napoli su 14 Maggio 2023

Sono molto contento e onorato dell’invito come relatore all’interessante convegno, “in presenza”, organizzato il prossimo 27 maggio, a Ragusa, dall’Ordine dei Dottori Commercialisti e degli esperti contabili, dal Consiglio dell’Ordine degli Avvocati e dal dott. Gianfranco Senia, consulente contabile in materia bancaria. L’evento è accreditato per la formazione continua.

Posted in anatocismo, banche, convegni | Contrassegnato da tag: , , , | Leave a Comment »

Interessante iniziativa di Adicu a difesa dei cittadini e degli utenti bancari

Posted by Roberto Di Napoli su 13 Maggio 2023

Fa sempre piacere constatare l’impegno e la sensibilità delle associazioni dei consumatori a difesa dei cittadini e degli utenti bancari. E’ anche per questo che apprezzo l’iniziativa di Adicu, da anni nota per l’attività a difesa dei consumatori, di aprire uno sportello a cui potranno rivolgersi i cittadini per avere informazioni o assistenza.

Riporto di seguito il link della notizia, pubblicata sul sito del quotidiano Paeseroma:

Apertura nuovo sportello Adicu: Difendersi dal Fisco e dalle Banche – PaeseRoma

Apertura nuovo sportello Adicu: Difendersi dal Fisco e dalle Banche – PaeseRoma

Posted in Carte di credito, Consumatori, Credito al consumo, Diritto dei consumatori, Uncategorized | Contrassegnato da tag: , , | Leave a Comment »