Avv. Roberto Di Napoli Esercita prevalentemente in difesa di vittime di abusi bancari e dei consumatori. Patrocinante in Cassazione e altre Giurisdizioni Superiori
131.896 visite oltre a 34.398 registrate sulla precedente piattaforma Splinder dal 21.03.2007 al 31 Gennaio 2012
Segui il blog dal canale Whatsapp
Dalla pagina del canale, premi sul pulsante “Iscriviti” posto sulla schermata in alto a destra. Se vuoi ricevere la notifica della pubblicazione di un post, premi sulla campanella (premere nuovamente se, invece, non si desidera essere avvisati). Col pulsante “condividi”, potrai divulgare il canale ad altri contatti
Non è, certamente, la prima volta che la banca chieda e ottenga un decreto ingiuntivo pretendendo il pagamento del saldo e, all’esito del giudizio, si accerti e dichiari che, invece, è proprio questa ad essere debitrice, o che, comunque, nulla le sia dovuto. Sin da 2007, ossia, dalla nascita di questo mio blog -quando ancora poteva stupire che, a causa di alcuni vizi nei rapporti bancari, la pretesa bancaria potesse risultare infondata- ho raccontato, più di una volta, casi di provvedimento revocati con conseguente accertamento del credito (e non del debito) dell’utente (in un caso, in seguito ad opposizione a decreto ingiuntivo di 100 mila euro, è risultato un credito della correntista di oltre 500 mila euro) oppure di decreti revocati per l’accertata falsità della firma apposta su fideiussione o per essere stato chiesto a un Giudice territorialmente incompetente. Prima ancora, sin dal 2005, avevo dedicato vari paragrafi sui principali vizi e sugli strumenti di difesa nel mio primo manuale “Anatocismo bancario e vizi nei contratti“, edito da Maggioli Editore e di cui è uscita, quest’anno, la VI edizione.
Pur nel difficile periodo di crisi economica che perdura da un po’ di anni (prima ancora che si aggravasse a causa della recente pandemia) imprenditori e consumatori non solo si trovano a dovere affrontare le note difficoltà nell’accesso al credito ma, spesso, si trovano a doversi difendere da pretese illegittime: sebbene, infatti, sia ben noto che la pretesa della banca non è tutelata dall’ordinamento se a determinare il saldo ha contribuito l’addebito di voci di costo non dovute, si assiste ancora, purtroppo, a tentativi di ottenere il soddisfacimento di ragioni di credito insussistenti o importi superiori a quelli legittimi: tentativi che riesce difficile distinguere da tentativi di furto o di saccheggio e che dovrebbero essere puniti o disincentivati al fine di evitare che (come spesso avvenuto) siano posti in essere nei confronti di soggetti che non possono o non riescono a difendersi.
Pubblico sotto al presente post la sentenza (emessa dal Tribunale di Genova) con la quale, all’esito di un’opposizione avverso un decreto ingiuntivo proposta da un’impresa e da due (ritenuti) fideiussori assistiti da me e dal collega avv. Daniele Rossi, ancora una volta è stata la banca (che sosteneva di essere creditrice) ad essere condannata non solo a restituire quanto indebitamente ricevuto durante il rapporto di conto corrente, ma anche a cancellare le segnalazioni illegittimamente effettuate alla Centrale Rischi, le ipoteche che aveva iscritto e a rimborsare le spese legali. Nel caso di specie, la vicenda è ancora più grave di quello che si desume dalla pronuncia. La banca, infatti, dopo avere ottenuto la provvisoria esecutorietà del decreto opposto, aveva anche instaurato un’autonoma azione revocatoria chiedendo che venisse dichiarata l’inefficacia di un trasferimento immobiliare: sosteneva che l’atto di disposizione pregiudicasse le proprie ragioni di credito. Ora, il Tribunale ha accertato e dichiarato, però, che la banca non era affatto creditrice ma debitrice. E se gli ingiunti (solo apparentemente) debitori non si fossero opposti? Il decreto ingiuntivo sarebbe diventato definitivo con la conseguenza che una pretesa, pur illegittima ed infondata, sarebbe diventata definitiva e difficilmente contestabile. E’ possibile che lo Stato permetta e non punisca severamente simili tentativi di ottenere somme non dovute? E’ accettabile che un soggetto o un imprenditore il quale, magari, dovendo già affrontare le note difficoltà quotidiane (ad esempio: mantenere l’impresa, pagare i fornitori, i lavoratori, tasse, contributi, ecc.), non abbia possibilità di difendersi, possa correre il rischio di subire la distruzione dell’impresa o di vedersi la casa messa all’asta per colpa di un debito che, se si fosse opposto, forse, non sarebbe stato riconosciuto tale?Riesce difficile comprendere, a fronte del diritto fondamentale alla proprietà privata o a varie norme costituzionali che tutelano il diritto all’attività di impresa, al lavoro o che promuovono il risparmio nonché a fronte di varie disposizioni penali che tutelano il patrimonio, come si possa consentire che una pretesa illegittima possa distruggere una persona e/o i propri beni. Sarebbe auspicabile una rinuncia spontanea, da parte delle banche, a chiedere ed ottenere decreti ingiuntivi laddove il saldo apparente si sia determinato a causa dell’addebito di importi che (chi svolge una determinata attività sa e deve sapere) non erano dovuti. Se norme di legge prescrivono l’onere di opporsi a un decreto ingiuntivo entro un determinato termine (40 giorni a meno che non sussistano i presupposti per l’opposizione tardiva prevista dall’art. 650 c.p.c.), è altrettanto vero che esistono norme penali che prevedono e puniscono la pretesa sostanzialmente illecita. Ricordo, inoltre, quanto scrissi in un mio precedente post dal titolo: “…e ci provano e riprovano ancora, confidando di farla sempre franca.“
Lo scorso 21 ottobre si è tenuto il webinar, organizzato da Revelino Editore, su “Interessi moratori e usura: riflessioni sulla sentenza a Sezioni Unite e spunti per ulteriori argomentazioni difensive” (cliccare qui per leggere il precedente post col programma) nel quale ero relatore insieme al collega avv. Daniele Rossi.
Considerato l’interesse manifestato dai partecipanti e la richiesta di quanti avrebbero voluto partecipare, Revelino Editore ha reso disponibile la registrazione del webinar (acquistabile dal sito della casa editrice).
Prossimo webinar, nel quale sarò relatore insieme all’avv. Rossi, è previsto per mercoledì 4 novembre p.v., dalle ore 15,30 alle 17,30, su “Il titolo esecutivo e il diritto di credito. Distinzioni ai fini della sospensione dell’esecuzione“. E’ prevista, per i partecipanti, la possibilità di inviare quesiti. Informazioni, costo e modalità di iscrizione sul sito di Revelino Editore.
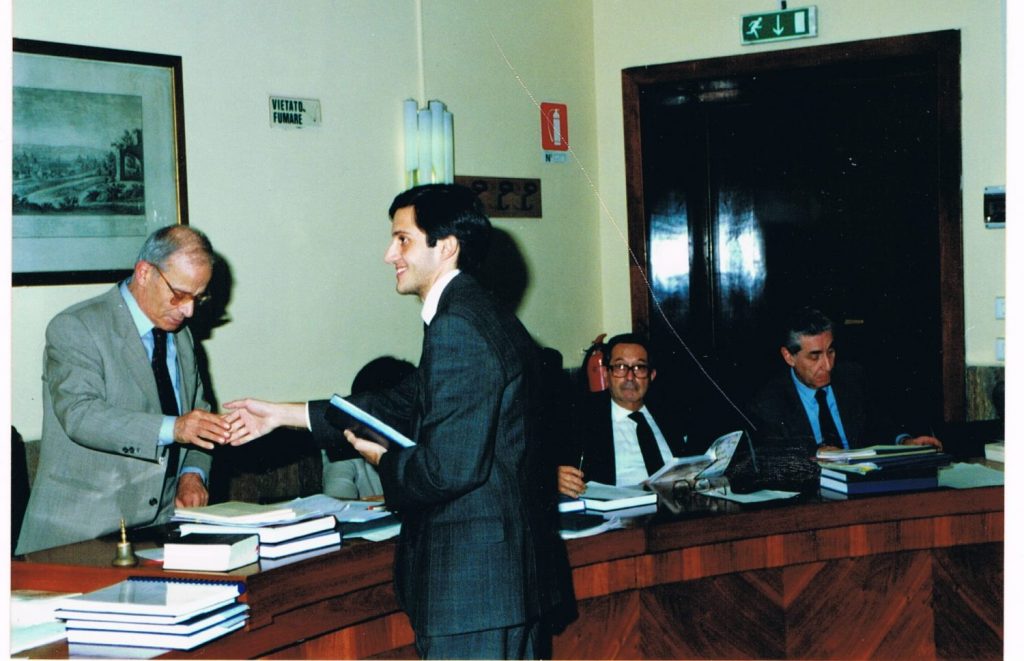
Vent’anni fa, il 20 ottobre 2000, a Roma, mi laureavo in Giurisprudenza all’Università La Sapienza. Avevo compiuto da poco 23 anni e avevo fretta di concludere il corso di studi. Quel pomeriggio, salivo i gradini della Facoltà accompagnato dalla stessa ansia che credo assista ogni studente prima della discussione della tesi; pensavo alle tematiche che mi avevano tenuto impegnato mesi prima e di cui avrei dovuto parlare dinanzi alla Commissione illustrando la tesi in diritto penale su: “Il mutuo ad interesse usurario“.
Non era una tesi propriamente “sperimentale” ma, con un pò di ironia e un po’ di amarezza, si può dire, piuttosto, che era “sperimentata” visto che, da anni, la mia famiglia stava iniziando a subire gli effetti dell’usura bancaria.
Il corso di diritto penale che avevo seguito circa due anni prima aveva affrontato gli argomenti “tradizionali”, e la parte “speciale” aveva avuto ad oggetto i reati contro la persona quali le percosse, le lesioni, l’omicidio, ecc. . Ricordo, quindi, che, già nel proporre l’argomento su cui avrei desiderato fare la tesi, dovetti spiegare le ragioni per le quali anche in un rapporto bancario potessero nascondersi oneri (quali quelli derivanti dalla capitalizzazione su cui si era pronunciata la Cassazione, proprio in quel periodo, ossia nel marzo 1999, con due pronunce storiche), o spese e commissioni tali da determinare l’usurarietà del tasso effettivo.
Ricordo che, sebbene fossero trascorsi pochissimi anni dall’entrata in vigore della legge 7 marzo 1996, n 108 -che ha modificato la fattispecie del reato di usura e introdotto alcuni benefici a tutela delle vittime-, nel lavoro di ricerca tra varie biblioteche (vent’anni fa non vi erano molte banche dati on line né le riviste specialistiche oggi esistenti anche sul web), trovai molti articoli, note, e commenti su alcuni aspetti “controversi” o su alcuni dubbi che potevano sorgere dalla normativa entrata in vigore pochi anni prima.
Superato l’ultimo esame del corso di studi, trascorsi, quindi, luglio e agosto del 2000 “a due passi dal mare” ma, quasi sempre, seduto a scrivere -a penna, non avendo, in quel periodo, un mio pc- l’intera tesi. Ero stato già preavvertito che, pur consegnandola a settembre, sarebbe stato difficile poterla discutere ad ottobre. Ricordo che, dovetti, poi, trascrivere e stampare quanto avevo già pronto per farlo leggere e correggere dal relatore. Ricevuta la sua “approvazione”, consegnai il foglio di prenotazione per ottobre.
Quel titolo della tesi, in diritto penale, non era, di certo, “usuale” nel 2000 tanto che, pensando agli argomenti comunemente affrontati in altre tesi di laurea, mi domandai più volte se non avessi sbagliato ad affrontare una tematica che sembrava poco concreta nella realtà. Articoli, note e sentenze che avevo letto avevano avuto ad oggetto, quasi tutti, l’usura “del cravattaro” ma non quella “bancaria”.
Tra i vari paragrafi, alcuni, in particolare, li avevo dedicati ai “Problemi relativi alla successione dei decreti ministeriali sul tasso soglia“, “Il dolo nel reato di usura e la rilevanza dell’errore“, “Le conseguenze civilistiche del mutuo ad interessi usurari“, “I diversi orientamenti della giurisprudenza sugli effetti dei contratti di mutuo stipulati prima del ’96 e ancora in corso“, “L’applicabilità della disciplina antiusura anche agli interessi moratori. I rapporti tra l’anatocismo e l’usurarietà degli interessi“.
Proprio tre giorni prima della seduta di laurea, quando ormai avevo stampato e consegnato la tesi, la Corte Costituzionale si pronunciò con la sentenza n. 425 (del 17 ottobre 2000) con la quale dichiarava l’incostituzionalità della norma “salvabanche” emanata col d.lgs. 342/1999 con cui si era tentato di sanare le clausole anatocistiche contenute nei contratti stipulati precedentemente. Quanto avevo scritto sulla capitalizzazione e su come potesse incidere fino a determinare l’usurarietà del tasso, quindi, era attuale e “salvo”.
Nel corso degli anni successivi, anche a causa di formule contenute in circolari e istruzioni della Banca d’Italia non conformi al dato letterale dell’art. 644 cod. pen., la giurisprudenza, soprattutto penale, sia di merito che di legittimità, si sarebbe pronunciata più volte sul “dolo nel reato di usura“. Sarebbe stata, ancora, oggetto di contrasto, poi, anche la questione degli effetti, ai fini della verifica di usurarietà, del contratto stipulato prima del 1996 -ossia prima della legge di modifica della disciplina del reato di usura- ed ancora in corso successivamente all’entrata in vigore di quest’ultima, così come quella dell’applicabilità della disciplina antiusura anche agli interessi moratori e le conseguenze civilistiche. Sulla cosiddetta “usura sopravvenuta” e sulla rilevanza degli interessi moratori, solo recentemente, si sono pronunciate le Sezioni Unite della Corte di Cassazione, rispettivamente, nell’ottobre 2017 e a settembre 2020: e chissà se le questioni rimaste aperte non potranno, ancora, costituire oggetto di altre tesi di laurea.
Insomma, 20 anni fa sapevo, di certo, che l’usura bancaria o gli abusi posti in essere dalle banche potessero essere compresi nelle fattispecie di usura e di estorsione. Non avrei mai immaginato, però, che il fenomeno sarebbe esploso e che quasi tutte le imprese più attente avrebbero rivendicato gli importi arbitrariamente addebitati dalle banche: tanto meno avrei immaginato che molte di quelle ragioni di contrasto interpretativo -a cui avevo dedicato alcuni paragrafi della tesi- a dispetto di una legge che sarebbe dovuta essere chiara e inequivoca, sarebbero rimaste irrisolte per il successivo ventennio.
Ricordo ancora che, nella discussione, mi fu chiesto di soffermarmi sull’art. 2 della legge 7 marzo 1996, n. 108, ossia, sulla rilevazione dei tassi medi e sul tasso soglia ai fini della verifica dell’usurarietà del tasso di interesse (questione che, ancora oggi, costituisce il principale motivo di contrasto, tra utente e banca, nelle cause in cui è eccepita l’usurarietà). Tornato a casa, prima del festeggiamento con amici e parenti in una piccolissima ma tipica trattoria romana, appoggiai la tesi di laurea con la convinzione che essa, ormai, sarebbe stata un ricordo. Anzi, il ricordo della conclusione di un percorso.
Di fronte a me, il Presidente della Commissione Prof. Giuseppe Campa; sulla destra, il Prof. Avv. Franco Coppi e il Prof. Stefano Rodotà
Costituì, invece, solo l’inizio. Non potevo immaginare, infatti, che, nei successivi 20 anni, non mi sarei che occupato – si può dire, quasi esclusivamente- di mutui ad interesse usurario e, in particolare, della difesa degli utenti bancari. Ricordo che, dopo qualche giorno dalla laurea, quando mi si chiedeva l’argomento su cui mi ero laureato, facevo fatica a spiegare che il tema non era l’usura del “cravattaro” ma, precisamente, “il mutuo” a interesse usurario. Alla domanda di qualche amico che, stupito, mi chiedeva se fosse mai possibile, nella realtà, che, a fronte di un mutuo, una banca si facesse promettere o dare interessi usurari, cercavo di far capire la differenza tra tasso nominale ed effettivo e, in particolare, come un tasso, apparentemente lecito, potesse nascondere un tasso ben superiore e anche usurario. Anzi. La legge 108/1996, modificando l’art. 644 del codice penale, aveva introdotto una circostanza aggravante prevedendo e punendo con l’aumento della pena il fatto commesso nell’esercizio di attività bancaria o ai danni di imprenditori.
Negli anni successivi, cominciai a collaborare con alcuni amici già avvocati che si erano trovati a dovere difendere alcuni utenti bancari che contestavano pretese indebite rivendicando il maltolto tanto che, nel 2002, riuscimmo ad ottenere un “decreto ingiuntivo” contro una banca che rivendicava un ingente importo nei confronti di un artigiano.
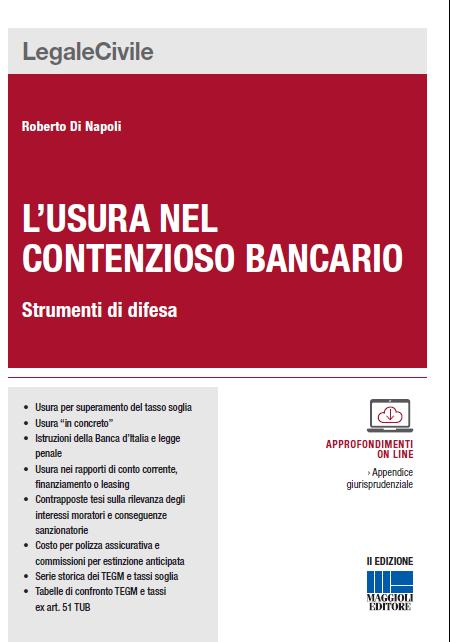
Nell’estate 2004 (avevo superato mesi prima l’esame di abilitazione forense), pensai di proporre ad una casa editrice un testo pratico sui principali vizi nei rapporti bancari e sugli strumenti di difesa. A Maggio 2005 uscì, così, il mio primo lavoro “Anatocismo e vizi nei contratti bancari” edito da Maggioli Editore, arrivato ora alla VI edizione (uscita a marzo 2020 col titolo “Anatocismo bancario e vizi nei contratti“) dopo essere stato affiancato, nel 2014, da una sorta di appendice o parte speciale: “L’usura nel contenzioso bancario” (II edizione, 2017).
Nel 2009, dopo avere letto un disegno di legge di modifica della normativa sui benefici alle vittime che era stato già approvato all’unanimità dal Senato, ritenni che sarebbero state necessari alcuni emendamenti per superare alcuni equivoci che si erano verificati in passato. Tra questi, la sostituzione del termine “parere” con quello di “provvedimento” all’art. 20 l. 44/99 al fine di potere scongiurare gli equivoci che erano sorti in merito al beneficio dellasospensione e dei termini e delle esecuzioni a carico delle vittime di usura e racket. Suggerii, quindi, vari emendamenti che , grazie all’intervento dell’on. Bernardini, furono inseriti, nel testo identico a quello da me proposto, in alcuni articoli della legge 3/2012. Con sentenza del 20 settembre 2017, la Corte di Cassazione, a Sezioni Unite, ha riconosciuto che, come comprovato anche dalla sostituzione del termine parere con quello di provvedimento, una volta che esso sia stato emesso dal P.M. in favore della vittima, la procedura esecutiva a carico di quest’ultima deve essere sospesa.
Nel 2019, insieme al collega e amico Daniele Rossi, è uscito il libro digitale “Le contestazioni invalidanti del contratto di mutuo” edito da Revelino Editore.
Mi fa piacere, constatare che, dopo 20 anni, la materia sia, ora, oggetto di tesi di lauree, di seminari specifici e che il rilevante contenzioso giudiziario tra banche e utenti che si è registrato negli ultimi due decenni, abbia determinato da parte di giudici, avvocati, consulenti contabili, una crescente competenza e riflessione su aspetti problematici (si pensi, ad esempio, alle questioni sulla decorrenza del termine di prescrizione nelle azioni di ripetizione, sull’onere della prova del credito o sulla validità del titolo esecutivo) e, talvolta, anche su alcune questioni interpretative che, forse, però, non si sarebbero dovute nemmeno porre: può darsi che l’usura bancaria e la sua punibilità (o difficoltà nel reprimerla) continui ad essere oggetto di approfonditi studi o tesi di lauree (magari anche in facoltà diverse da Giurisprudenza visto che alcuni aspetti, come i piani di ammortamento, possono richiedere studi di matematica attuariale o di altre “scienze”) anche alla ricerca di eventuali (oscure?) ragioni per le quali, a differenza dell’ “usura del cravattaro”, non sia mai stata severamente punita o dei motivi (se mai ve ne possano essere) per i quali, a parità di capitale prestato, tempo di utilizzo e costo, possa conseguire un diverso tasso percentuale a seconda di chi sia l’autore di tale reato, ossia, “l’usuario cravattaro”, oppure, “l’usuraio in giacca e cravatta”.
Condivido l’articolo su questa iniziativa esemplare e che si spera sia replicata da un numero crescente di ristoranti, pizzerie o tavole calde.
Dal sito di TGCOM 24: “Sono almeno tre i locali che hanno colto l’iniziativa avanzata da Cruco’s, bistrot di cucina lucana che ogni giorno dopo la chiusura regala il ……..cliccare sul seguente link per leggere l’intero articolo:
Domani 21 ottobre sarò relatore, insieme al collega avv. Daniele Rossi, al webinar organizzato da Revelino Editore su “Interessi moratori e usura: riflessioni sulla sentenza a Sezioni Unite e spunti per ulteriori argomentazioni difensive“. Pubblico di seguito gli argomenti che saranno trattati. Informazioni e modalità di iscrizione sul sito della casa editrice (qui)
– La ratio della Legge 7 marzo 1996 n. 108 al fine di prevenire e reprimere l’usura; – L’oggetto e limiti nel conferimento delle attribuzioni alla Banca d’Italia; – La natura dei Decreti Ministeriali e la conoscibilità da parte del Giudice; – Il contrasto giurisprudenziale sulla rilevanza degli interessi moratori; – La sentenza della Corte di Cassazione, Sezioni Unite, n.19597 del 18 settembre 2020; – La conferma della rilevanza degli interessi moratori ai fini della verifica dell’usurarietà; – Le criticità derivanti dalla decisione in merito al criterio di raffronto e alla sanzione in caso di usurarietà; – Risposte ai quesiti
Venerdì 16 ottobre p.v. interverrò al webinar organizzato da Centro Studi Minerva Macerata “L’usura degli interessi moratori, un’ipotesi ancora attuale dopo le Sezioni Unite: interrogativi e profili critici“. Ringrazio l’ente di formazione per avermi invitato all’interessante seminario accanto agli autorevoli relatori.
La giurisprudenza della Corte Europea dei Diritti dell‘Uomo (CEDU), più di una volta, nell’esaminare ricorsi aventi ad oggetto la lamentata violazione del diritto fondamentale ad un processo equo ed effettivo, ha chiarito i limiti entro i quali il legislatore nazionale può condizionare il diritto del cittadino ad una decisione “nel merito”. In alcuni casi, ha anche affermato le condizioni alle quali una pronuncia di “inammissibilità” può ritenersi conforme alla Convenzione Europea dei Diritti dell’Uomo.
Con una recente sentenza, pur ritenendo infondato uno dei motivi di ricorso alla Cedu proposti da un soggetto condannato all’esito di un processo penale, i Giudici di Strasburgo hanno, tuttavia, condannato l’Italia (per violazione dell’articolo 6 della Convenzione) in quanto non era stato garantito al ricorrentel’esame effettivo delle sue argomentazioni né una risposta idonea a comprendere le ragioni del loro rigetto.
Vari interventi normativi che si sono succeduti, in Italia, nel corso dell’ultimo decennio hanno modificato alcune norme di entrambi i codici di procedura (civile e penale): quasi sempre, le modifiche sono state ritenute necessarie nel tentativo di ridurre la durata del processo e di “deflazionare” il carico di ruolo negli uffici giudiziari.
L’esame di alcune norme e di alcune pronunce lascia dubbi, però, sulla loro compatibilità con il diritto del cittadino ad un processo equo ed effettivo. L’introduzione, ad esempio, nel codice di procedura civile, di varie norme sul cosiddetto “filtro” in appello (già oggetto di dibattito in dottrina e in giurisprudenza) o il particolare rigore formale nella redazione del ricorso in Cassazione hanno determinato pronunce di inammissibilità che non sempre lasciano al cittadino, alla conclusione del giudizio, la possibilità di comprendere “in concreto”le ragioni del rigetto della sua domanda. L’esigenza di un’effettiva risposta alla domanda di Giustizia può essere ancora più importante laddove oggetto della domanda giudiziale sia un diritto riconosciuto come fondamentale dalla Convenzione Europea dei diritti dell’Uomo e, soprattutto, se si vuole far sì che la “durata ragionevole” del processo non comprometta le regole processuali necessarie affinché la Giustizia sia sempre effettiva, efficiente e rispettosa dei diritti fondamentali: soprattutto in un Paese che, ad oggi, è al secondo posto, tra i Paesi del Consiglio d’Europa, per importi dovuti in seguito a condanne per violazione dei diritti fondamentali della persona (vedasi articolo su Il Sole 24 Ore del 22 giugno 2020, pg. 8 “Boom degli indennizzi da versare per violazioni dei diritti umani”); un Paese in cui, a volte, si ha la sensazione che la “riduzione della durata del processo” costituisca uno dei “facili” argomenti (o slogan) preferiti da “leader” di movimenti politici, probabilmente, consapevoli del facile “consenso” che il desiderio di una “giustizia veloce” può determinare nei cittadini: questi ultimi, tuttavia, non sempre sono sufficientemente informati sulle differenze tra una “Giustizia veloce ed efficiente” (sempre auspicabile da tutti) e la “giustizia sommaria” coi pericoli che, invece, essa comporta laddove siano soppresse alcune garanzie o prerogative fondamentali al fine di un’efficiente difesa.
Ringraziando Revelino Editore per l’invito, fornirò alcune mie riflessioni al webinar organizzato il 14 ottobre p.v. sul seguente tema e argomenti. Informazioni sulle modalità di iscrizione sul sito della casa editrice.
CAUSE DI INAMMISSIBILITÀ E DIRITTO AL PROCESSO EQUO SUL DIRITTO FONDAMENTALE DELLA PERSONA ALLA DIFESA DELLA PROPRIETÀ
Riflessioni su alcune decisioni della Corte Europea dei Diritti dell’Uomo
Il diritto fondamentale e costituzionale alla difesa della proprietà (art. 1 Protocollo addizionale CEDU- art. 42 Cost.);
Il diritto ad un processo equo ed effettivo (Art. 6 Cedu- artt. 24 – 111 Cost.);
La tutela del diritto di proprietà tra principio dispositivo nel processo civile ed eccezioni rilevabili d’ufficio;
Ragioni di inammissibilità dell’azione e necessità di chiarezza della norma;
Bilanciamento tra il dovere di rispetto della norma e della forma e diritto ad un processo equo ed effettivo;
Riflessioni su alcune pronunce della CEDU e della giurisprudenza nazionale;
Riflessi nella difesa della proprietà da azioni bancarie ingiuste;
Con sentenza del 18 settembre 2020 n. 19597, la Corte di Cassazione, a Sezioni Unite, è intervenuta in merito alla rilevanza degli interessi moratori ai fini della verifica di usurarieta’. E’ stato superato definitivamente il contrasto? La motivazione è convincente ed esaustiva? Pubblico di seguito il link ad un mio intervento con alcune mie considerazioni “a caldo” dopo una prima lettura della pronuncia (cliccare qui per ascoltare dal sito della IusLaw Web Radio) e i principi di diritto affermati dalla Corte.
«La disciplina antiusura si applica agli interessi moratori, intendendo essa sanzionare la pattuizione di interessi eccessivi convenuti al momento della stipula del contratto quale corrispettivo per la concessione del denaro, ma anche la promessa di qualsiasi somma usuraria sia dovuta in relazione al contratto concluso».
«La mancata indicazione dell’interesse di mora nell’ambito del T.e.g.m. non preclude l’applicazione dei decreti ministeriali, i quali contengano comunque la rilevazione del tasso medio praticato dagli operatori professionali, statisticamente rilevato in modo del pari oggettivo ed unitario, essendo questo idoneo a palesare che una clausola sugli interessi moratori sia usuraria, perché “fuori mercato”, donde la formula: “T.e.g.m., più la maggiorazione media degli interessi moratori, il tutto moltiplicato per il coefficiente in aumento, più i punti percentuali aggiuntivi, previsti quale ulteriore tolleranza dal predetto decreto”».
«Ove i decreti ministeriali non rechino neppure l’indicazione della maggiorazione media dei moratori, resta il termine di confronto del T.e.g.m. così come rilevato, con la maggiorazione ivi prevista».
«Si applica l’art. 1815, comma 2, cod. civ., onde non sono dovuti gli interessi moratori pattuiti, ma vige l’art. 1224, comma 1, cod. civ., con la conseguente debenza degli interessi nella misura dei corrispettivi lecitamente convenuti».
«Anche in corso di rapporto sussiste l’interesse ad agire del finanziato per la declaratoria di usurarietà degli interessi pattuiti, tenuto conto del tasso-soglia del momento dell’accordo; una volta verificatosi l’inadempimento ed il presupposto per l’applicazione degli interessi di mora, la valutazione di usurarietà attiene all’interesse in concreto applicato dopo l’inadempimento».
«Nei contratti conclusi con un consumatore, concorre la tutela prevista dagli artt. 33, comma 2, lett. f) e 36, comma 1, del codice del consumo, di cui al d.lgs. n. 206 del 2005, già artt. 1469-bis e 1469-quinquies cod. civ.».
«L’onere probatorio nelle controversie sulla debenza e sulla misura degli interessi moratori, ai sensi dell’art. 2697 cod. civ., si atteggia nel senso che, da un lato, il debitore, il quale intenda provare l’entità usuraria degli stessi, ha l’onere di dedurre il tipo contrattuale, la clausola negoziale, il tasso moratorio in concreto applicato, l’eventuale qualità di consumatore, la misura del T.e.g.m. nel periodo considerato, con gli altri elementi contenuti nel decreto ministeriale di riferimento; dall’altro lato, è onere della controparte allegare e provare i fatti modificativi o estintivi dell’altrui diritto».