IL BLOG DI ROBERTO DI NAPOLI

………. per la difesa dei diritti civili

  • Segui il blog dal canale Whatsapp

    Dalla pagina del canale, premi sul pulsante “Iscriviti” posto sulla schermata in alto a destra. Se vuoi ricevere la notifica della pubblicazione di un post, premi sulla campanella (premere nuovamente se, invece, non si desidera essere avvisati). Col pulsante “condividi”, potrai divulgare il canale ad altri contatti
  • Seguimi sui social

  • Traduci nella tua lingua

  • Cerca per parole

  • Cerca i post per data

  • Vedi gli altri argomenti

  • Articoli recenti

  • In libreria …….per chi vuole sapere come difendersi dagli abusi bancari

  • .

  • ………. per chi vuole conoscere i suoi diritti dal viaggio al soggiorno

  • STUDIO LEGALE

  • Puoi seguirmi su Facebook

  • …… o su Twitter

  • Abbonati

Archive for the ‘usura ed estorsione bancaria’ Category

ANCORA UNA VOLTA, VITTORIA DEGLI UTENTI BANCARI! LA CONSULTA DICHIARA INCOSTITUZIONALE IL “MILLEPROROGHE 2011”. SALVI I DIRITTI DI RESTITUZIONE ANCHE ANTERIORI AL DECENNIO!

Posted by Roberto Di Napoli su 5 aprile 2012

Fallito, ancora una volta, il tentativo delle banche di non restituire quanto indebitamente trattenuto per interessi anatocistici nei rapporti anteriori al decennio. La Corte Costituzionale, con la sentenza n. 78 depositata oggi 5 Aprile (cliccare qui) ha finalmente deciso: l’articolo 2, comma 61, del decreto-legge 29 dicembre 2010, n. 225, convertito, con modificazioni, dalla legge 26 febbraio 2011, n. 10 è incostituzionale. I correntisti, soprattutto imprenditori, ricorderanno quanto prevedeva questa norma. In sede di conversione del d.l. 225/2010, senza nemmeno un esame da parte delle competenti commissioni parlamentari, fu inserita, da parte di un senatore, una norma (l’art. 2, comma 61,) col quale si stabiliva che l’art. 2935 cod. civ. sarebbe dovuto essere interpretato nel senso in materia di conto corrente bancario il termine prescrittivo per esercitare i diritti derivanti dalle annotazioni inizia a decorrere dalle annotazioni stesse. Non solo. “In ogni caso” non si sarebbe fatto luogo alla ripetizione di quanto già corrisposto. Era ed è evidente il vero scopo della norma: quello di superare le diverse pronunce della giurisprudenza che, da ultimo con la sentenza della Suprema Corte di Cassazione a Sezioni Unite, aveva stabilito il principio opposto, ossia, che il termine di prescrizione decennale per potere richiedere la restituzione di quanto indebitamente corrisposto alla banca inizia a decorrere dal momento (successivo, dunque, alle annotazioni) dell’estinzione del rapporto.

Molti ricorderanno, inoltre, i titoli apparsi sui principali quotidiani nazionali (nei cui consigli di amministrazione siedono, spesso, rappresentanti del mondo bancario) che dando risalto alla norma -e poco, forse, alla “logica” e alla realtà-, ancora una volta, inducevano in possibili errori il lettore facendo credere in una vittoria delle banche e in una sconfitta dei poveri correntisti. Ricordo alcuni titoli del tipo “finiti i rimborsi per anatocismo”. Non c’era e non c’è niente di vero. La Corte d’Appello di Ancona, già a pochi giorni di distanza dall’entrata in vigore, aveva disapplicato la norma ritenendola, tra l’altro, potere avere efficacia innovativa e non interpretativa. Allo stesso modo avevano ritenuto altri giudici.

La Corte Costituzionale, oggi, ha “reso Giustizia”. Ha dato dimostrazione ai cittadini -che proprio in questo periodo hanno  bisogno di continuare a credere, soprattutto se si considera al numero di suicidi di imprenditori, magari, forse, anche vittime di abusi bancari o di difficoltà nell’accesso al credito- che ci sono giudici preparati e onestissimi, pure di fronte a colossi bancari.

Una mia impressione: la maggioranza di parlamentari, approvando quella norma ora dichiarata incostituzionale, ha dimostrato, l’anno scorso, non solo di non capire l’importanza dell’effetto moltiplicatore dell’anatocismo o il profondo stato di debolezza in cui si trova l’imprenditore o, in generale, il correntista: ha dimostrato, ancora una volta, di assecondare i potenti banchieri fino a tentare di eludere quanto la giurisprudenza prevalente, inclusa la Cassazione a Sezioni Unite, aveva ribadito. Quella di oggi è una vittoria, non solo degli utenti bancari, ma dello Stato di diritto. Di fronte ai politici che, dal 1999 ad oggi, hanno tentato e tentano di aiutare le banche scrivendo norme apposite, non può negarsi che sia anche una vittoria degli avvocati dei correntisti e delle ragioni dei più deboli che, dinanzi alla Corte, si sono sentiti rappresentati dall’amico e collega avv. Antonio Tanza. La maggioranza parlamentare, l’anno scorso, dimostrò di aiutare le banche. Grazie agli avvocati e ai giudici (anche a quelli che hanno continuato a difendere pure all’indomani del milleproroghe), quella norma è stata dichiarata incostituzionale e, dunque, inapplicabile.

Decine di volte mi è già capitato, solo negli ultimi mesi, nel leggere le difese delle banche, l’eccezione di prescrizione fondata sul “milleproroghe”. Non escludo, quindi, che ci possano essere banche che interpretino la sentenza della Corte ….. in loro favore, cioè al contrario di quello che espressamente e nella maniera più chiara possibile ha disposto. Credo che saranno sufficienti poche parole per replicare adeguatamente.

Ho visto, in questi giorni, che moltissimi visitatori hanno apprezzato il mio post del mese scorso nel quale indicavo il link attraverso il quale è possibile vedere ed ascoltare il video dell’udienza del 14 Febbraio scorso. 

Riporto, allora, di seguito, il link per potere leggere la sentenza integrale (numero 78 del 5 Aprile 2012- Relatore: Criscuolo) pubblicata sul sito della Corte Costituzionale. (cliccare qui).

Posted in anatocismo, auguri alle vittime, banca ditalia, banche, Corte Costituzionale, fainotizia, giustizia giusta, libri, restituzione somme da capitalizz, rimborsi, stato di diritto, usura, usura ed estorsione bancaria, vittime, welfare | 6 Comments »

“Scusate, non vi abbiamo chiesto il permesso ma rimettiamo tutto a posto. Stiamo lavorando per Voi”: questo il ragionamento dei politici di fronte ai banchieri?

Posted by Roberto Di Napoli su 4 marzo 2012

Potrebbe sembrare una battuta ironica ma, dalle notizie pubblicate in questi ultimi giorni, dopo le dimissioni dei vertici dell’ABI, credo che le perplessità dei cittadini non siano molto diverse nel vedere i politici ingegnarsi su come porre rimedio dopo l’approvazione dell’emendamento risultato non gradito ai banchieri.

Ciò che rattrista, tra l’altro, credo che non sia solo l’assistere al “pronto intervento” dei parlamentari che tentano di trovare lo strumento col quale  “cancellare” o “neutralizzare” l’emendamento alla legge di conversione del recente d.l. liberalizzazioni che sancirebbe la nullità delle commissioni applicate dalle banche sugli affidamenti, bensì, il silenzio di quasi tutti i parlamentari dei quali nessuno ha ricordato i maggiori privilegi di cui le banche già godono.

Nel 1999 (d.lgs. 342/1999 che ha modificato l’art. 120 del Testo Unico Bancario), all’indomani della divulgazione delle cosiddette due sentenze della “primavera del 1999” con le quali la Suprema Corte di Cassazione aveva ribadito la nullità della capitalizzazione trimestrale degli interessi, subito il governo (allora, di centrosinistra) aprì le porte del Palazzo ai banchieri (se già non erano dentro) inserendo una norma nel Testo Unico Bancario al fine di legittimare quella capitalizzazione trimestrale riconosciuta illegittima dalla legge e dalla giurisprudenza. Ma evidentemente ai banchieri non era sufficiente. Bisognava, forse, vanificare il lavoro dei magistrati e correre ai ripari per evitare che i correntisti chiedessero, comunque, indietro i soldi che erano stati costretti a versare a causa dell’addebito di interessi anatocistici. La Corte Costituzionale, con sentenza n. 425 dell’Ottobre 2000, dichiarò l’incostituzionalità della norma inserita col d.lgs. 342/1999 laddove prevedeva la “sanatoria” in favore delle banche per il passato. Resta il fatto, però, che oggi, sui rapporti di conto corrente con affidamento instaurati successivamente all’entrata in vigore della delibera Cicr del 9 Febbraio 2000 o su quelli stipulati anteriormente nel caso in cui ci sia la sottoscrizione del cliente in merito alle nuove condizioni, le banche già godono della possibilità di capitalizzare il saldo con conseguente possibilità di applicare, ogni tre mesi, interessi sul saldo precedente già comprensivo di interessi, commissioni ed altri oneri. Quali sono gli effetti della capitalizzazione? Si consideri un fido utilizzato di 100 milioni di vecchie lire al tasso annuo del 20%: in dieci anni, piuttosto che 300 milioni, la banca, a causa dell’anatocismo, ne chiederebbe oltre 700 (senza considerare l’aumento ulteriore dovuto alle commissioni di massimo scoperto e altre spese). La Cassazione e tutti i Tribunali hanno riconosciuto l’illegittimità di tale prassi; i politici l’avrebbero legittimata per i rapporti successivi al 2000 purchè nel rispetto della delibera Cicr e di una “reciprocità” che si rivela, tuttavia, solo apparente ed inutile (come può, infatti, ritenersi utile la capitalizzazione di un interesse dello 0,050% in favore del cliente su un rapporto di affidamento che, tra l’altro, già implica che il correntista starà quasi sempre in rosso e quasi mai a credito?).

Penso che ogni ulteriore parola per evidenziare gli effetti del vantaggio di cui già godono sia superflua. Si pensi, però, a quanto ammonti il  profitto di ogni  singola banca tenuto conto di migliaia e migliaia di correntisti con fido.

Per tornare a tempi più recenti, l’anno scorso, dopo che la Cassazione a Sezioni Unite (sent. 2 Dicembre 2010) aveva posto la parola fine ai dubbi in merito al termine di prescrizione e confermato che il termine prescrittivo decennale per potere richiedere la restituzione degli indebiti inizia a decorrere dall’estinzione dei rapporti e non -come hanno spesso eccepito le banche in giudizio- dalla data delle operazioni, ecco che, ancora una volta, si è consentito ad un senatore di centrodestra (dunque, l’atteggiamento verso i banchieri è bipartisan) di inserire, all’ultimo momento (last minute, si direbbe, se si trattasse dell’organizzazione di un viaggio), nella legge di conversione del decreto legge “milleproroghe”, una norma di modifica all’art. 2935 cod. civ. (che da oltre sessant’anni nessuno aveva toccato). Con tale modifica si sarebbe cercato di stabilire (ma, forse, meglio sarebbe dire: i banchieri hanno preteso) che quella norma -proprio, all’indomani della pronuncia della Cassazione a Sezioni Unite- andrebbe interpretata nel senso che la prescrizione inizia a decorrere dalle singole annotazione. Norma scritta male -come confermato dalla più autorevole dottrina- , disattesa da vari giudici (App. Ancona, 3 Marzo 2011) e rimessa, comunque, alla valutazione della Corte Costituzionale che si pronuncerà nei prossimi giorni (cliccare qui per leggere un mio post o per sapere come poter vedere il video dell’udienza del 14 Febbraio scorso).

Ma ancora: dopo nemmeno due mesi, sempre l’anno scorso, col cd. “decreto sviluppo”, si è modificato il meccanismo di determinazione del tasso soglia ai fini della verifica dell’usurarietà. La legge 108/1996 aveva stabilito che il tasso soglia (oltre il quale si configurerebbe l’elemento oggettivo del reato di usura) doveva essere pari al tasso medio rilevato dalla Banca d’Italia nel trimestre precedente aumentato della metà. Le banche, spesso, hanno superato tale tasso e non sono pochi i processi penali. Col decreto sviluppo, a Maggio dell’anno scorso, ancora una volta si è posto rimedio. In che modo? Si è alzata la soglia. (cliccare qui per leggere il mio post scritto su tale modifica) Non più, dunque, tasso medio aumentato della metà ma tasso medio aumentato del 25% più quattro punti percentuali con un top massimo di otto punti. Chissà se qualcuno abbia pensato che in tal modo, nei processi penali a carico di responsabili di banche, si sarebbe potuto-dovuto applicare il regime più favorevole all’imputato in applicazione dei principi che disciplinano la successione di leggi penali nel tempo. Di certo, non il Presidente dell’Abi che, a quanto pare, pensa sempre e soltanto ai bisogni delle famiglie e imprese. All’indomani di tale modifica, salutò con favore il nuovo meccanismo affermando che, in tal modo, le banche avrebbero potuto concedere mutui a famiglie e imprese con maggiore facilità senza correre il rischio di superare il tasso soglia (a quanto, pare, invece, i mutui sono stati concessi sempre con maggiore difficoltà). In ogni caso, se il desiderio, invece, era quello di far cadere processi, chi pensava di fare un regalo aveva dimenticato che non tutte le ciambelle riescono col buco. La Cassazione penale, con sentenza del 19 dicembre scorso, infatti, ha escluso che la modifica del meccanismo di determinazione del tasso soglia possa applicarsi al fine di ritenere non più punibile il fatto commesso precedentemente alla modifica legislativa (chissà se, appena avranno tempo, i parlamentari non correranno, ancora una volta, ai ripari anche sotto tale profilo potendo, ora, godere dell’esperienza di “tecnici”).

Ora, durante i lavori parlamentari relativi alla legge di conversione al decreto liberalizzazioni, al Senato sarebbe stato approvato un emendamento che sancirebbe la nullità delle commissioni applicate dalle banche sugli affidamenti. I vertici dell’Abi si sono subito dimessi e, da quanto si apprende dai giornali, i parlamentari starebbero studiando come “chiedere scusa” ai banchieri. Avranno, forse, pensato di essere stati eletti dal popolo, di dovere essere vicini ai cittadini o di essere liberi o sovrani nel legiferare.

Da quanto riportato su qualche giornale, anche Casini (genero di Caltagirone, ex componente del cda del Monte Paschi di Siena) avrebbe sollecitato l’urgenza di porre rimedio. Gasparri, invece, molto più prudentemente, avrebbe sollecitato maggiore attenzione nel rispetto delle procedure e ricordato che “il Parlamento non è una filiale di un istituto di credito” (vd. articolo su Il Sole 24 ore di oggi cliccando sul link in fondo a questo post). 

Ma è possibile che nessun parlamentare ricordi gli effettivi privilegi di cui già godono le banche, i privilegi che hanno consentito di distruggere aziende storiche e far fallire imprese italiane? E’ possibile che nessuno consideri che le imprese dovrebbero costituire l’ossigeno di un Paese? Mi pare assurdo che lo Stato incentivi a denunciare l’usuraio, l’estorsore e pensare che ci possano essere politici che danno al cittadino l’impressione di non essere liberi nel legiferare e che dimostrano la massima velocità quando a protestare sono i banchieri. 

Sentire o leggere affermazioni secondo cui la norma sarebbe un “pasticcio” che va evitato comporterebbe qualche domanda: perchè, allora, non si rileva altrettanta urgenza nel correggere altre leggi, come quella appena entrata in vigore (l. 3/2012) di modifica della normativa sui benefici alle vittime di usura ed estorsione che, di certo, non sembra avere scongiurato tutti i problemi interpretativi della precedente normativa e che, in quindici anni, non si è rivelata molto utile alle vittime? Perchè non viene abrogata la norma (art. 120 T.U.B.) che già consente alle banche la capitalizzazione trimestrale?

Forse c’è davvero bisogno di una modifica alla Costituzione. Abbiano il coraggio di proporre la modifica dell’art. 1. La sovranità appartiene al popolo? Il potere legislativo è davvero esercitato liberamente dal Parlamento? Non ne sono molto convinto. Temo che i nostri rappresentanti debbano chiedere il permesso ai banchieri prima di ogni modifica o di ogni legge che possa toccare i loro “interessi”. Questa volta non era stato chiesto. Dopo le proteste e le dimissioni dei vertici dell’Abi, però, hanno dimostrato di affrettarsi per correggere subito lo sbaglio. Sarebbe un  danno, secondo quanto si legge sui giornali, se il decreto legge venisse convertito con quel divieto di commissioni pure se la modifica “correttiva” venisse, poi, inserita nel prossimo decreto legge in quanto, sia pure per pochi giorni, sarebbe in vigore quel divieto. Mi viene in mente il titolo di uno dei tanti bei film di Massimo Troisi e le cui parole, forse, saranno venute in mente anche a quei parlamentari che, piuttosto che tutelare gli interessi dei cittadini, dei correntisti o dei “comuni mortali”, stanno sudando per non fare arrabbiare i potenti banchieri: Scusate il ritardo!

Commissioni bancarie, spunta il decreto fiscale – Il Sole 24 ORE.

Posted in aiuti alle banche, anatocismo, banca ditalia, banche, porcate, stato di diritto, usura, usura ed estorsione bancaria | 4 Comments »

AAA può essere il rating dell’impresa che denuncia l’illegalità pure nei confronti di banche o può essere solo una sigla seguita da “cercasi banca sensibile verso chi contesta abusi bancari”?

Posted by Roberto Di Napoli su 17 febbraio 2012

Ho letto che il delegato nazionale Confindustria per la legalità, Antonello Montante, si è fatto promotore di un’iniziativa soprannominata “rating di legalità” (per leggere l’articolo sul sito di Panorama, cliccare sul link indicato sotto al presente post): idea apprezzabile ma ancora più utile sarebbe, a mio avviso, se si tenesse maggiormente in considerazione ogni “illegale” o “illecito” ostacolo  all’attività imprenditoriale e il coraggio di chi denuncia. Di fronte a banche che, nell’istruttoria finalizzata alla concessione di finanziamenti o anticipazioni richieste, sono solite valutare il rating dell’azienda, attraverso, principalmente, l’analisi del bilancio e del rischio, il delegato di Confindustria ha proposto di ampliare i criteri con viene giudicata l’affidabilità sollecitando, in particolare, una maggiore attenzione affinché sia considerato il fatto che quell’azienda ha denunciato l’illegalità. Un’iniziativa, ripeto, che condivido sia per evitare che le imprese -come dichiarato da Montante in un’intervista a Panorama- si trovino di fronte ad un “drammatico dilemma: rivolgersi agli usurai o cessare l’attività” sia per l’obbligo che si dovrebbe avere di “tenere in vita le piccole e medie imprese che sono la memoria del Paese” .

Ho, però, la sensazione che non si tenga conto o si sottovaluti il fenomeno degli abusi bancari di cui sono -o sono state- vittime migliaia di imprese e famiglie. Non si può, ancora oggi, ignorare che in ogni parte d’Italia ci sono migliaia di esecuzioni immobiliari o cause di opposizione a decreti ingiuntivi aventi origine in pretese, da parte di banche, fondate su titoli nulli (come, ad esempio, i mutui stipulati per estinguere posizioni debitorie su conti corrente con la stessa banca mutuante) o su saldi passivi determinatisi a causa dell’addebito, nel corso degli anni (o di decenni), di interessi, commissioni od oneri non pattuiti coi criteri imposti dalla legge e capitalizzati trimestralmente fino a divenire usurari. Si è già verificato, più volte (e lo confermano le sentenze ottenute dal 1999 ad oggi), che, all’esito dei lunghi giudizi, l’impresa o l’utente bancario si rivela creditore e non debitore della banca. Nel frattempo, però, l’impresa è fallita o il cittadino è esausto e privo di forze dal momento che nemmeno riesce ad iniziare una nuova attività a causa di illegittime segnalazioni presso le “centrali rischi”.

Ci sono, già da anni, “accordi quadro” firmati da Abi, banche, Ministero dell’Interno e Prefetture per il sostegno alle vittime di usura ed estorsione. Quando il correntista, o, in genere, utente bancario, però, risponde alla lettera di revoca del fido chiedendo alla banca di rideterminare la posizione contabile applicando quanto sancito dalla legge o i principi affermati dalla giurisprudenza unanime, mi è capitato di vedere, al massimo, solite lettere standard con le quali si ignorano o si smentiscono gli stessi principi affermati dai giudici.  A cosa servono, allora, gli accordi quadro se l’utente, dopo essere stato costretto a denunciare per usura o estorsione i responsabili di una banca o, comunque, dopo avere contestato il saldo passivo perchè non lo ritiene validamente determinatosi, trova tutte le porte chiuse?

Condivido, quindi, e apprezzo la proposta del delegato nazionale della Confindustria di far tenere in considerazione, nella valutazione del rating, anche il fatto che quell’impresa ha denunciato l’illegalità.

Non leggendo alcun accenno agli abusi bancari mi chiedo, però: bisogna considerare, ancora, come se fosse un dogma, l’infallibilità della banca, l’impossibilità che questa commetta usura o estorsione, o si può (si deve), invece, prendere atto delle svariate denunce presentate da imprenditori coraggiosi e delle innumerevoli sentenze civili che, negli ultimi anni, hanno riconosciuto, spesso, il debito e non il credito delle banche per l’illegittimo addebito di interessi, commissioni ed oneri anatocistici od usurari? Eppure il Consiglio di Stato, anni fa, in un parere, ha ritenuto equiparabile l’usura bancaria a quella criminale! A volte, poi, sono le stesse pretese (giuste o meno che siano) che possono spingere l’utente più debole o disperato a rivolgersi agli usurai. Proprio giorni fa, ad esempio, su La Gazzetta del Mezzogiorno, è stata pubblicata la notizia di una storia comune a tanti: un imprenditore che, di fronte alle richieste perentorie di un direttore, si è chiesto se deve essere costretto a rivolgersi agli strozzini. Sul sito de “Il Corriere della Calabria”, oggi, poi, è stato pubblicato che a Roma lo storico “Cafè de Paris” di Via Veneto, “meta preferita non solo da Fellini negli anni della “Dolce Vita”  ma, evidentemente, anche della ‘ndrangheta nelle cui mani era finito, mentre prima trovava aperte le porte degli istituti bancari, ora, invece, che è stato confiscato e restituito allo Stato, ha difficoltà. 

E’ auspicabile, allora, che il rating delle imprese che si oppongono alle richieste di somme non dovute o superiori a quelle consentite, pur quando provengano da banche (o da banchieri), sia, un giorno, classificato con quella triplice AAA con cui, in genere, le agenzie classificano gli Stati o le imprese maggiormente affidabili e prive di rischio. In Italia, però, finchè la situazione resta come quella attuale in cui si consente alle banche e ai loro responsabili, impunemente (se non, addirittura, premiandoli con “premi alla carriera”), di distruggere o far fallire imprese con i conseguenti pregiudizi al diritto di proprietà degli imprenditori, al lavoro dei dipendenti e al risparmio o agli utili dei soci od investitori  (quando non, addirittura, alla salute e alla vita visto che non sono pochi gli imprenditori che si sono ammazzati, negli ultimi anni, a causa della crisi o del negato accesso al credito)- temo che AAA possa, soltanto, essere una sigla che preceda una richiesta: AAA cercasi banca disponibile a sostenere chi si ribella ad indebite richieste bancarie. 

Cliccare qui per leggere l’articolo pubblicato sul sito web di Panorama dal titolo “Confindustria: la tripla A delle imprese antimafia“;

cliccare qui per leggere la notizia pubblicata sul sito de La Gazzetta del Mezzogiorno “Imprenditore denuncia «Costretto dalla banca a rivolgermi agli usurai»“;

cliccare qui per leggere l’articolo sul sito de Il Corriere della Calabria “Banche avare con il “Café de Paris“.

Posted in anatocismo, banche, Confindustria, crisi, estorsione, fainotizia, lotta alla mafia, mafie, protocolli imprese per contrasto a mafia e illegalità, stato sociale, usura, usura ed estorsione bancaria, vittime, welfare | 7 Comments »

L’Industriale, un bel film, molto attuale, sul dramma di un imprenditore di fronte all’arroganza delle banche

Posted by Roberto Di Napoli su 30 gennaio 2012

Il seguente post è stato scritto il 24 Gennaio 2011. La data del 30 Gennaio 2012 deriva da un errore nell’importazione del blog da “splinder” sul quale questo stesso blog era ospitato prima della chiusura della piattaforma.

Domenica scorsa ho visto, al cinema, un bel film: L’ Industriale. Un film che consiglio, soprattutto, a chi non ha ancora l’idea del dramma che, in questo momento, vivono tanti imprenditori o industriali alle prese, ogni giorno, con la difesa dei propri beni, della propria azienda, del lavoro degli operai, della propria dignità di fronte all’arroganza delle banche. Credo che, ancora oggi, infatti, ci possano essere persone che, quando sentono di imprenditori in difficoltà o con “problemi bancari”, pensano subito ad una disgrazia, ad un “calo del fatturato”, ad una “crisi del settore” se non quando mettono in dubbio, addirittura, le capacità o l’onestà dell’imprenditore.

Non tutti conoscono o capiscono, invece, il vortice in cui, spesso, entra l’imprenditore con le conseguenti difficoltà per uscire non solo dalla crisi economica ma dalle pretese delle banche.
L’Industriale, film diretto da Giuliano Montaldo, interpretato da Pierfrancesco Favino (nei panni del protagonista, Nicola) e Carolina Crescentini (Laura, la moglie dell’industriale) credo che contribuisca a fornire un’idea, sia pur minima, del disagio, del dramma che, anche nella realtà, oggi, può vivere qualunque imprenditore onesto quando, a causa degli “aut-aut” del direttore della banca, si trova improvvisamente di fronte al rischio o alla minaccia del fallimento, della distruzione di ciò che lui -o chi lo ha preceduto-  ha creato e, soprattutto, quando deve dare risposte agli operai.
Nel film di Montaldo, Nicola, l’industriale, vede, poi, ad un certo punto, il rischio che ad essere travolto sia anche il matrimonio. Ed, infatti, non poche volte, il dramma dell’imprenditore non consiste solo nella preoccupazione di salvare l’impresa. Un problema può generarne altri ed è in quei momenti che si mette alla prova il proprio equilibrio psico-fisico.
Nella realtà, ho visto e vedo imprenditori che hanno perso anche la propria salute o la famiglia e, privi di forze, dopo avere perso tutto, continuano a conservare la dignità, l’onestà, la bontà e l’umanità. Ascolto spesso storie di persone, di imprenditori che, quando mi raccontano la loro storia, la causa dei loro problemi, i loro sacrifici -spesso, calpestati dalla prepotenza bancaria- le loro perdite, noto che i loro occhi lucidi, il tono di voce raccontano ancora di più. Questa è la triste realtà.
L’Industriale, nel film, invece, alla fine, ha la fortuna di vedere salvata l’impresa ma ……… non si rivela un eroe. Anzi.

Riporto, di seguito, il link di Primissima.it, con la recensione e i motori di ricerca per trovare le sale dove è possibile vederlo (cliccare qui) e il link di Movieplayer.it (cliccare qui) nel cui sito è possibile trovare un’altra scheda, forse, a mio avviso, “poco generosa” in quanto al film, agli autori e al regista va attribuito il merito di avere, comunque, offerto di riflettere su un tema, in questo momento, così importante, ossia, sul difficilissimo rapporti banca-impresa-economia del Paese. Roberto Di Napoli

Posted in banche, cinema, fainotizia, L'Industriale, usura, usura ed estorsione bancaria | Leave a Comment »

Approvati alla Camera, grazie all’On.Rita Bernardini, gli emendamenti da me sollecitati a difesa delle vittime di usura e racket (poi, anche al Senato e, infine, legge 3/2012)

Posted by Roberto Di Napoli su 4 novembre 2011

GRAZIE
ANCHE A CHI HA FIRMATO ON LINE LA MIA PETIZIONE O HA, COMUNQUE, ADERITO SOSTENENDOLA.

DOBBIAMO, PERO’, CONTINUARE A FAR SENTIRE LA VOCE DELLE VITTIME
AFFINCHE’ SIANO APPROVATI ANCHE AL SENATO, INSIEME AD ALTRE IMPORTANTI MODIFICHE
PER UNA TUTELA EFFETTIVA DELLE VITTIME DI USURA ED ESTORSIONE.

ABBIAMO AVUTO CONFERMA CHE ESISTONO ANCHE PARLAMENTARI SENSIBILI, CORAGGIOSI E COMPETENTI.

DIFFIDIAMO DA CHI PENSA SIA SUFFICIENTE APPARIRE O PARLARE UTILIZZANDO LE VITTIME PER QUOTIDIANE CAMPAGNE ELETTORALI E VEDIAMO CIO’ CHE FANNO DI CONCRETO, ALTRIMENTI …… LICENZIAMOLI NON VOTANDOLI PIU’!!!

(PRECISAZIONE AGGIUNTA IL 19 FEBBRAIO 2012)

…….. e ci siamo riusciti: i nostri suggerimenti, ora, sono diventati legge! Legge 3/2012 pubblicata sulla Gazzetta Ufficiale del 30 Gennaio 2012 (entrerà in vigore al trentesimo giorno da questa data)

Roma, 4 Novembre 2011- Dopo oltre due anni, posso finalmente rispondere a tutti coloro i quali hanno messo la propria firma on line per sostenere la mia petizione (n. 672/2009) inviata alla Camera dei Deputati e con cui suggerivo vari emendamenti al disegno di legge di riforma della normativa antiusura ed antiracket. Ce l’abbiamo fatta e, anche a nome di tane vittime, vi ringrazio. Almeno, per ora abbiamo fatto sentire la nostra voce anche se dovrà essere fatto ancora tanto affinchè le vittime di usura ed estorsione siano effettivamente tutelate ed è per questo che lascerò sopra il banner che potrà continuare ad essere utilizzato. Credo, però, che chi ha a cuore tali problemi, o per averli vissuti o perchè, comunque, comprende il dramma, debba ringraziare, in particolare, l’on. Rita Bernardini, leader dei Radicali le cui battaglie per i diritti civili (anche con scioperi della fame e della sete per lunghissimi periodi), affianco a Marco Pannella, sono ben note e mi è superfluo ricordare.

A quali emendamenti mi riferisco: il disegno di legge (S. 307) di iniziativa del senatore Centaro) era stato già approvato al Senato e trasmesso alla Camera dei Deputati il 2 Aprile 2009 (A.C. 2364). Il testo legislativo contiene una prima parte, dedicata alla modifica di alcune norme delle leggi n. 108/96 e 44/99 di tutela delle vittime di usura ed estorsione e una seconda parte dedicata alla crisi da sovraindebitamento (che, secondo me, data la complessità della disciplina e procedimento sarebbe stato opportuno inserire in diverso e autonomo disegno di legge).

Due anni fa, appena lessi il disegno di legge così come era stato approvato, ripeto, all’unanimità, al Senato, in un primo momento, mi sembrava costituisse un grande “passo in avanti”. Recependo il principio affermato dai giudici amministrativi, leggevo che avrebbe consentito, innanzitutto, anche all’imprenditore vittima di usura od estorsione a cui carico pendesse una procedura fallimentare di ottenere i benefici economici (il mutuo o l’elargizione) previo parere del Giudice Delegato e purché a suo carico non pendessero procedimenti penali per vari reati. All’evidente fine di tentare di sanare un contrasto interpretativo che, in questi anni, si è registrato in giurisprudenza, veniva previsto, poi, che competente ad emettere il “parere” ex art. 20 l. 44/99 che consentirebbe alla vittima di ottenere la sospensione per trecento giorni delle esecuzioni o del pagamento di tributi sarebbe stato non più il Prefetto sentito il Presidente del Tribunale, bensì, il Pubblico Ministero titolare delle indagini sull’usura od estorsione denunciata e che tale sospensione sarebbe prorogabile per una sola volta.

Riflettendo bene, però, sugli effetti delle disposizioni, cominciai ad avere la sensazione che se, ad una prima lettura, potevano apparire “un passo in avanti”, ad un esame più attento, sembravano “due passi indietro” a svantaggio, ancora una volta, delle vittime. L’imprenditore-vittima- fallita potrebbe avere accesso al Fondo di solidarietà purchè non pendesse un procedimento penale e previo parere del Giudice Delegato? E se -come avviene quasi sempre-, emessa una sentenza di fallimento a carico della vittima, quest’ultima viene indagata in un procedimento penale per bancarotta che può, però, concludersi anche con una sentenza di assoluzione se non con un provvedimento di archiviazione? Non può accedere ai benefici o all’aiuto da parte dello Stato anche se il vero colpevole del fallimento è l’usuraio o l’estorsore? E se, ad esempio, quest’ultimo si vendica denunciando per calunnia la vittima? Perchè, poi, affidare le sorti dell’imprenditore-vittima-persona umana al solo Giudice Delegato senza prevedere la possibilità di reclamo al collegio avvverso l’eventuale parere negativo? Perchè, poi, soprattutto, chiamare la sua decisione “parere” e non “provvedimento”? Ancora: perchè consentire i benefici all’imprenditore individuale fallito e non anche all’imprenditore che abbia esercitato od eserciti l’impresa in forma societaria? Per quale ragione, ancora, consentire la proroga della sospensione per 300 giorni ex art. 20 l. 44/99 per una sola volta, piuttosto, come sarebbe più giusto, fino all’esito del procedimento amministrativo volto all’ottenimento dei benefici? La ratio di questa sospensione dovrebbe essere quella di evitare che la vittima indebitata si rivolga agli strozzini finchè non si definisca il procedimento amministrativo: che colpa ha, allora, se già sconvolto a causa degli episodi di cui è stato vittima e dopo avere avuto il coraggio di denunciare, è lo Stato a tardare? Sono a conoscenza, addirittura, di una sentenza emessa dal TAR Puglia che condanna il Fondo ad erogare una provvisionale e, dopo oltre tre anni, è rimasta un pezzo di carta o di una vittima di estorsione che, dopo avere fatto arrestare gli estorsori, dal 2006, vede il P.M. che dichiara non essere in grado di esprimere un parere per la provvisionale in quanto pendono indagini. Insomma: ho pensato a varie modifiche di cui abbisognava quel testo.

Nel giro di pochi giorni, predisposi, in forma di petizione, vari suggerimenti (ognuno con la motivazione giuridica per la quale, secondo me, erano opportuni) che inviai al Presidente della Camera dei Deputati e a tutti i membri della Commissione Giustizia. Sono migliaia le petizioni che arrivano in Parlamento ogni anno e chiunque può leggerle dal sito della Camera. Formalmente, mi pare di capire, vengono annunciate ad una seduta apposita della Camera e assegnate alle Commissioni competenti. Non so quante vengano seriamente valutate e temevo che anche la mia restasse menzionata tra gli allegati del resoconto stenografico.

Dopo qualche giorno, incontrando per caso l’on. Rita Bernardini e conoscendo la sua storia di deputata coraggiosa e sensibile per la difesa dei diritti civili, accennai a quelle che, a me, sembravano delle incongruenze. Già dopo pochi giorni, ricevetti conferma della sua sensibilità facendo  propri e firmando gli emendamenti. Allo stesso modo, nel settembre 2009, alla vigilia di una seduta in Commissione Giustizia, incontrando, per strada a Roma, l’on. Veltroni gli accennai dell’importanza degli emendamenti e dell’imminente scadenza per il deposito. Analogamente telefonando alla segreteria di vari altri parlamentari, di maggioranza e di opposizione (dal bollettino delle sedute della Commissione Giustizia della Camera possono leggersi i lavori preparatori e, dunque, anche gli emendamenti presentati). L’anno dopo, conobbi anche l’on. Domenico Scilipoti e, prima ancora di fondare insieme il Forum Nazionale Antiusura Bancaria, in un primo convegno, parlai dell’importanza di tali modifiche.

Nel frattempo, ho inserito una sintesi delle modifiche suggerite su firmiamo.it e chiesto, a chi volesse sostenerle, di firmarle on line.

A fine Maggio di quest’anno, un giorno, mi sono accorto che l’aula della Camera dei Deputati, due mesi prima, aveva già delegato la Commissione Giustizia ad esaminare il testo ed approvarlo in sede legislativa senza, dunque, necessità di esame in aula. Temevo che i miei suggerimenti venissero ignorati.

Grazie anche al sostegno di tutti (oltre 200 persone se si considera che, oltre alle firme su firmiamo.it, ci sono molte adesioni su facebook o attraverso varie email ricevute e fax) ma, soprattutto, grazie all’impegno, all’efficienza e alla solidarietà dell’on. Rita Bernardini i miei modesti suggerimenti costituiscono, ora, alcuni degli emendamenti approvati definitivamente dalla Camera dei Deputati nella seduta del 26 Ottobre 2011 della Commissione Giustizia. Siamo riusciti, in sostanza, grazie al sostegno di chi ha aderito a quanto io, da semplice cittadino prima ancora che avvocato, avevo suggerito, ma, soprattutto, ripeto (non è un elogio politico di cui, di certo, non ha bisogno), grazie alla deputata radicale, a modificare un disegno di legge che, così come approvato al Senato, a mio avviso, ledeva vari diritti costituzionali (tra cui il principio di non colpevolezza fino a sentenza definitiva) oltre che essere poco utile alle vittime.

Non credo, infatti, che quel testo possa essere molto più utile di quello vigente ma, almeno, sempre che il Senato (cui, ora, è stato di nuovo trasmesso per l’esame conseguente alle modifiche) lo approvi, si sono evitate alcune incongruenze e ulteriori paradossi.

Così come io, infatti, avevo suggerito, è stato soppresso l’aggettivo “individuale”consentendo, dunque, la concessione dei benefici all’imprenditore sia che eserciti in forma individuale sia in forma societaria; sono state soppresse le parole “indagato o imputato” e aggiunto la parola “definitiva” prevedendosi, così, che l’imprenditore-vittima a cui carico penda un fallimento, perda il diritto ai benefici solo in caso di condanna “definitiva” e non, dunque, per la sola pendenza di un procedimento penale. E’ stato sostituito il termine “parere” con quello di “provvedimento” al fine di denominare la decisione del Giudice Delegato e previsto che contro il suddetto provvedimento sia possibile presentare reclamo al Tribunale collegiale di cui non può far parte il Giudice del provvedimento impugnato. Allo stesso modo, come avevo suggerito, anche per evitare che continuino i dubbi “dannosi” che si sono registrati in questi anni in merito alla natura del “parere” del prefetto e del Presidente del Tribunale (nel testo del disegno di legge sarebbe prevista la competenza del Procuratore della Repubblica), è stato sostituito il termine con quello di “provvedimento” .

Insomma, credo e spero di avere dato un minimo contributo -da semplice cittadino, non credo che potessi fare di più che sollecitare i pochi parlamentari sensibili- nell’interesse delle vittime di usura ed estorsione. Sono certo, però, che è pochissimo rispetto a tante altre modifiche che devono, ancora, essere fatte affinchè le vittime siano effettivamente tutelate. In merito, ad esempio, alla prorogabilità della sospensione ex art. 20 l. 44/99, non potendo addebitarsi alla vittima il ritardo della Pubblica Amministrazione nella gestione del procedimento amministrativo, avevo suggerito la prorogabilità della sospensione fino all’esito del procedimento con la possibilità, per il creditore o per la vittima stessa che si assuma danneggiato, di proporre, dopo la prima proroga, il ricorso per l’indennizzo ex lege 89/2001 (legge Pinto) con obbligo di trasmissione del decreto alla Corte dei Conti (come già avviene per i ritardi dei processi) al fine di consentire allo Stato la rivalsa sul funzionario inefficiente. I deputati della Commissione Giustizia, poi, apportando le necessarie modifiche da me suggerite a tutela dell’imprenditore-vittima di usura non si sono accorti, probabilmente, che analoghe esigenze e diritti ha l’imprenditore vittima di estorsione. Sarà necessaria un’equiparazione al fine di evitare disparità incostituzionali.

Continuerò, nel mio piccolo e secondo le mie modestissime possibilità da cittadino, ad adoperarmi affinchè anche queste ulteriori modifiche possano concretizzarsi.

Riporto di seguito, il link del:

  • disegno di legge approvato al Senato e trasmesso alla Camera dei Deputati il 2 Aprile 2009 (per leggere il testo, cliccare qui);

  • testo della mia petizione con gli emendamenti suggeriti ai vari deputati (per leggerla e confrontarla con gli emendamenti approvati e riportati alla fine del  post, cliccare qui) ;

  • seduta della Camera dei Deputati del 18 Giugno 2009 nella quale, tra le tante, è stato dato atto della petizione da me inviata (per cercare, digitare mio cognome con la funzione “trova” cliccando qui);

oltre al seguente estratto del testo (pubblicato sul sito della Camera dei Deputati) della seduta del 26 Ottobre 2011 della Commissione Giustizia nella quale, tra gli altri, sono stati approvati gli emendamenti (identici a quelli da me suggeriti con la petizione n. 672/2009) presentati e firmati dall’on. Rita Bernardini e da altri deputati .
Per una scheda di confronto del testo in formato pdf così come approvato, ad aprile del 2009, dal Senato all’unanimità e il testo, così come risultante in seguito agli emendamenti (tra i quali, quelli da me suggeriti) approvati alla Camera e, nuovamente, trasmesso al Senato, cliccare qui.

Roberto Di Napoli

Estratto dal resoconto della seduta della Commissione Giustizia della Camera dei Deputati del 26 Ottobre 2011
ALLEGATO 2

Disposizioni in materia di usura e di estorsione, nonché di composizione delle crisi da sovraindebitamento (C. 2364-728-1944-2564).

EMENDAMENTI E SUBEMENDAMENTI APPROVATI

ART. 1.

Al comma 1, lettera a), capoverso «2-bis», sopprimere la parola: individuale.
1. 500.Bernardini, Beltrandi, Farina Coscioni, Mecacci, Maurizio Turco, Zamparutti.

Al comma 1, lettera a), capoverso «2-bis», sostituire le parole: previo parere favorevole del giudice delegato al fallimento, con le seguenti: previo provvedimento favorevole del giudice delegato al fallimento.

Conseguentemente al medesimo capoverso, dopo le parole: è sospesa fino all’esito dei relativi provvedimenti, aggiungere le seguenti: Avverso il provvedimento contrario del giudice delegato è ammesso reclamo al tribunale fallimentare di cui non può far parte il giudice che ha emanato il provvedimento reclamato.
1. 501.Bernardini, Beltrandi, Farina Coscioni, Mecacci, Maurizio Turco, Zamparutti.

Al comma 1, lettera a), capoverso «2-bis», dopo le parole: riportato condanne aggiungere la seguente: definitive.

Conseguentemente, al medesimo capoverso sopprimere le parole: né sia indagato o imputato per gli stessi reati.
1. 502.Bernardini, Beltrandi, Farina Coscioni, Mecacci, Maurizio Turco, Zamparutti.

Al comma 1, lettera a), capoverso «2-bis», dopo le parole: delitti contro aggiungere le seguenti: la pubblica amministrazione, la fede pubblica, l’amministrazione della giustizia.
1. 100.Di Pietro, Palomba.

ART. 2.

Al comma 1, lettera b), capoverso, sopprimere le parole: comma 1, lettera c).
2. 1.Contento.

Al comma 1, lettera e), numero 1), capoverso, sostituire la parola: parere con la seguente: provvedimento.

Conseguentemente, al comma 1, lettera e), numero 2), capoverso «7-bis» la parola: parere è sostituita con la seguente: provvedimento.
2. 500.Bernardini, Beltrandi, Farina Coscioni, Mecacci, Maurizio Turco, Zamparutti.

Posted in banche, comitato solidarietà vittime us, disegno legge centaro modifica n, fainotizia, mafie, racket, rita bernardini, scilipoti, solidarietà, stato di diritto, stato sociale, usura, usura ed estorsione bancaria, vittime, welfare | 14 Comments »

Mentre molti politici agevolano le banche, giudici seri continuano ad indagare. A Frosinone respinta richiesta di archiviazione.

Posted by Roberto Di Napoli su 11 luglio 2011

Tribunale FrosinoneMentre in Parlamento, negli ultimi mesi, per almeno due volte, la maggioranza ha approvato leggi in favore delle banche dimostrando scarsa attenzione verso i diritti e interessi delle imprese o delle famiglie già danneggiate, spesso, da illegittime richieste, nelle aule di giustizia (senza con ciò ignorare casi singolari e gravi di "malagiustizia") si continuano a trovare magistrati seri e preparati insensibili e imparziali di fronte alla "potenza" o "prepotenza" dei banchieri.
Credo possa confortare i cittadini, poi, constatare che ci sono magistrati scrupolosi che, ancora, si stupiscono e reputano "anomali" alcuni potenziali conflitti di interesse e a cui, evidentemente, non risulta normale che una consulenza tecnica contabile sui rapporti intrattenuti con la banca di cui si sono  denunicati i responsabili sia effettuata da un consulente che è socio della stessa banca locale.
E' successo così che, a Frosinone, il Giudice per le indagini preliminari non ha accolto la richiesta del Pubblico Ministero di archiviare il procedimento per usura ed estorsione e ha ordinato le ulteriori indagini richieste dalla persona offesa. Un imprenditore locale, dopo avere scoperto, attraverso la propria consulenza contabile il superamento, da parte della banca, del tasso di interesse legittimo e dopo avere ricevuto la notifica del precetto a cui si è opposto ottenendo tutela da parte del magistrato civile, nel 2009, aveva anche denunciato la banca sostenendo l'applicazione di interessi usurari e l'illiceità della minaccia avanzata col suddetto precetto. All'esito delle indagini, pur risultando confermata l'usurarietà in vari periodi degli interessi applicati, il P.M. chiedeva l'archiviazione del procedimento (instaurato nei confronti di soggetto che era stato, in alcuni periodi, presidente del c.d.a. della banca) in quanto, in sostanza, a suo dire, l'usura risultava solo a causa dell'applicazione degli interessi su interessi. A tale richiesta di archiviazione, l'imprenditore, da me difeso, si è opposto lamentando, innanzitutto, la lacunosità delle indagini effettuate, tra l'altro, da un consulente tecnico contabile che risultava socio della stessa banca locale. Si è evidenziata, poi, pur essendo emersa l'usurarietà degli oneri -circostanza, questa, che sarebbe dovuta essere sufficiente per ritenere l'illiceità della condotta denunciata- la non correttezza della metodologia seguita dal consulente e la conseguente lacunosità nonchè l'illogicità della motivazione della richiesta del Pubblico Ministero.
All'esito dell'udienza del 4 Maggio scorso, il Giudice per le indagini preliminari, dopo avere sentito sia le mie argomentazioni nella qualità di legale dell'imprenditore denunciante sia il difensore dell'indagato, ha emesso l'ordinanza con la quale viste le argomentazioni della persona offesa e considerato che la qualità di socio della banca denunciata emersa in capo al professionista che aveva effettuato la consulenza rendono "complessivamente inattendibile il suo operato" ha rigettato la richiesta di archiviazione formulata dal P.M. e accolto l'opposizione ordinando ulteriori e più approfondite indagini volte anche ad accertare le responsabilità.
Ritengo che, al di là delle giuste ed ineccepibili ragioni giuridiche a sostegno del provvedimento, quest'ultimo sia la dimostrazione della correttezza di alcuni magistrati che applicano fedelmente la legge. Bisogna considerare, oltretutto, che l'usura (chiunque sia l'autore del reato, banca o cravattaro) non è solo un vizio dei rapporti contrattuali e, dunque, una vicenda civilistica o tra privati. E' un male che danneggia l'intera economia del Paese. Ed è questo, forse, che non capisce chi, oggi, tenta, di fatto, di legalizzarla modificando il meccanismo di determinazione del tasso soglia o facendo ulteriori "regali" normativi ai banchieri. L'applicazione di interessi, commissioni od oneri ingenti fino al punto da rendere difficile la corresponsione, la loro pretesa -quando non corrisposto- attraverso decreti ingiuntivi, esecuzioni o sentenze di fallimento non determina solo un danno patrimoniale all'utente bancario: lo distrugge. Lo distrugge psicologicamente e lo priva di forze per continuare a lavorare e vivere serenamente. E, moltiplicare un comportamento simile per decine di migliaia di utenti, significa far chiudere i battenti a tante imprese o cacciare fuori casa famiglie intere, far licenziare i lavoratori, insomma, danneggiare l'intera economia di un Paese. Sono questi, in parole semplici ma, credo, significative e reali, i danni causati dall'usura o dagli abusi bancari. Danni che, evidentemente, non comprendono (o di cui sembra che se ne freghino altamente) quei politici i quali, invece che introdurre sanzioni severe contro tali comportamenti, li incentivano con leggi a favore o, addirittura, premiando i banchieri con le più alte onoreficenze (cliccare qui per leggere il mio precedente post "Banchieri: ultramilionari, premiati e "Cavalieri" ). Chissà se tra questi politici non ci sia qualcuno che non comprende cosa significa essere vittime di tali abusi perchè, magari, la casa, in qualche immobile di prestigio, o altri privilegi è abituato ad averli comprati o ceduti da altri. Le cronache degli ultimi anni, forse, possono essere di aiuto per aiutarci a comprendere le possibili cause della loro indifferenza verso gli enormi sacrifici o sofferenze dei comuni mortali alle prese, spesso, con gli abusi delle banche. Roberto Di Napoli

Posted in aiuti alle banche, anatocismo, banche, conflitti interessi, fainotizia, intrecci, restituzione somme da capitalizz, stato di diritto, usura, usura ed estorsione bancaria, vittime | Leave a Comment »

Al lago di Piediluco (Terni) un interessante incontro sull’usura bancaria e sul ruolo dello Stato (a tutela del cittadino?)

Posted by Roberto Di Napoli su 1 giugno 2011

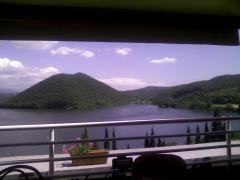
Sono stato lieto di essere stato invitato, quale relatore, ad un interessante convegno sull'usura bancaria organizzato sabato scorso 28 Maggio nella splendida cornice del paesaggio umbro del Lago di Piediluco (Terni).PIC-0154
Molto approfondita l'analisi di Gianni Correggiari, vice segretario Nazionale di Forza Nuova, che ha esposto le problematiche legate alla sovranità monetaria, e del collega avv. Antonio Pimpini che ha parlato del signoraggio e delle conseguenze sull'indebitamento pubblico ricordando anche alcune sentenze in materia. Nel corso del mio intervento, ringraziando, tra l'altro, gli organizzatori per avere anche "ospitato" in sala la III edizione del mio libro "Anatocismo e vizi nei contratti bancari", Maggioli, 2010, ho cercato di ricordare a chi non ne avesse mai sentito parlare gli effetti nefasti per l'imprenditore, consumatore ma, in generale, per l'economia del Paese, dei vizi bancari; quali siano su un'apertura di credito gli effetti della capitalizzazione degli interessi; i paradossi delle azioni giudiziarie od esecutive volte alla pretesa di somme non dovute; gli strumenti per difendersi e le difficoltà pratiche dovute, spesso, sia ai conflitti di interesse che a provvedimenti normativi "ideati", come avvenuto recentemente, da una classe politica che non sempre si è rivelata, in materia di abusi bancari, rispettosa di quanto stabilito dai giudici in oltre un decennio nè, tantomeno, sensibile alle esigenze dei più deboli e, in generale, dei cittadini. convegno Terni 29 Maggio 2011

Particolarmente interessanti, poi, le testimonianze di Manuela Tenti, Presidente dell'associazione Ci.co.ar, che ha ricordato le sofferenze e, perfino, i suicidi di persone disperate a causa dell'usura bancaria, di Martino Morsello, imprenditore di Marsala e padre di Antonella -che ha introdotto il convegno- che ha raccontato la storia e l'odissea giudiziaria di cui ha raccontato essere stata vittima la sua impresa e di Andrea Rossi, imprenditore. L'incontro, che è stato integralmente registrato da  Radio Radicale dal cui sito può essere ascoltato integralmente, si è concluso nel pomeriggio dopo avere dato spazio a domande e interventi dei partecipanti.
La notizia del convegno è stata riportata anche su Il Giornale del 27 Maggio 2011 (pg. 10) e su Il corriere dell'Umbria del 1° Giugno 2011.
 

Posted in anatocismo, banca ditalia, banche, conflitti interessi, degrado pubblica amministrazione, estorsione, fainotizia, giustizia giusta, lago di piediluco convegno del 2, presentazione libro anatocismo e, scilipoti, seminari, sospensione esecuzione vittime u, stato di diritto, stato sociale, tremonti, usura, usura ed estorsione bancaria, vittime | 1 Comment »

….. ma i cittadini capiscono e non staranno a guardare

Posted by Roberto Di Napoli su 26 Maggio 2011

Qualche settimana fa, nel mio precedente post, avevo espresso alcune mie considerazioni su alcuni recenti interventi legislativi che, ancora una volta, appaiono a tutto vantaggio per le banche. Tra questi, la modifica del meccanismo di determinazione del tasso soglia oltre il quale, come è noto, si configurerebbe l'elemento oggettivo del reato di usura (sempre che il cosiddetto decreto sviluppo dovesse essere convertito in legge nel testo approvato dal Governo).

Non credendo alla giustificazione pubblicizzata (che ritengo inverosimile) -ossia, quella di consentire alle banche di concedere, a tassi più elevati e senza incorrere nel rischio di commettere il reato di usura, mutui alla clientela prima esclusa dal mercato del credito- avevo manifestato la triste sensazione che, ancora una volta, i politici si disinteressano della situazione gravissima in cui versano le famiglie e le imprese, rivelando una maggiore "sensibilità" agli interessi delle banche e dei più potenti.
Ancora più sorpeso resto nel leggere alcune dichiarazioni del Ministro dell'Economia Tremonti.
Ricordo, innanzitutto, che circa tre anni fa, all'inizio della crisi economica (o meglio, secondo me, della pubblicizzazione del nuovo alibi di una crisi che, in Italia, c'è da decenni anche per colpa degli abusi e delle pretese bancarie, spesso infondate), il Ministro aveva dichiarato qualcosa del tipo "Se le banche falliscono, banchieri a casa o in galera". In questo mio modestissimo spazio del blog avevo scritto ciò che tuttora penso , ossia, che forse, alcuni, in galera, dovrebbero starci da tempo, e spiegavo le ragioni (cliccare qui per leggere il post del 12 novembre 2008).

Due mesi fa, non essendo cambiata (ma, al massimo, peggiorata) la situazione nella quale si trovano migliaia di imprenditori e consumatori (costretti, spesso, a difendersi da pretese delle banche che, all'esito di lunghi e costosi giudizi, si rivelano infondate o ben inferiori a quelle all'inizio vantate nei confronti dei più deboli), l'on.  Scilipoti, di fronte alle sue proteste nei confronti di quanto inserito nel decreto "milleproroghe", subì una durissima reazione del Ministro Tremonti (cliccare qui per leggere uno dei tanti articoli riportanti la notizia) che, a differenza di quanto da oltre un decennio ininterrottamente dichiarato dai giudici, manifestò di preferire le ragioni delle banche. Ecco quale sarebbe stata la risposta del Ministro all'on. Scilipoti: "Basta con questa storia! Mi avete rotto con questo anatocismo! Anche le banche hanno le loro ragioni".
Il decreto milleproroghe è stato approvato ma i giudici, per fortuna, a distanza di pochissimi giorni, non hanno esitato a chiarire l'inapplicabilità in materia di interessi anatocistici o a sollevare la questione di legittimità costituzionale della norma.

Nei giorni scorsi, invece, dopo la diffusione di notizie da parte di giornali e televisioni delle migliaia di proteste del popolo di vessati dagli abusi di Equitalia, il Ministro ha manifestato preoccupazione di fronte alle "troppe ganasce fiscali" e a sanzioni da parte del fisco che assomigliano …. all'anatocismo.
Due giorni fa, ancora, durante un convegno organizzato dall'Abi, avrebbe affermato "In altri Paesi le banche hanno avuto bisogno della mano pubblica (…) Da noi il sistema non è dovuto ricorrere a denaro pubblico. Questo ci è riconosciuto ed è considerato". Capisco, forse, le ragioni e ho aggiunto su facebook la mia opinione: "Certo. Le banche, con anatocismo e oneri non dovuti, hanno rubato a imprese e famiglie. Non hanno avuto bisogno dello Stato che le aiuta "solo" con leggi come il d.l. "sviluppo" che alza tassi usura. I cittadini aspettano prox elezioni." . Non capisco, invece, quale sia la vera opinione di Tremonti sull'anatocismo, ossia, sulla capitalizzazione degli interessi che, pur dichiarata illegittima dai giudici di merito e di legittimità, ha distrutto imprese e famiglie, spesso, private del proprio patrimonio . Lo considera illegittimo a giorni alterni? O si è rotto le scatole del sentire parlare di anatocismo quando si accusano le banche (come sembrerebbe dalla reazione alle giustissime polemiche, nei mesi scorsi, dell'on. Scilipoti) ritenendo giusto che i banchieri, pur non facendo rispettare dalle banche da loro amministrate la legge e la giurisprudenza e senza mai andare un giorno in galera, continuino a guadagnare decine di milioni euro, a ricevere premi speciali alla carriera e gli imprenditori, invece, che siano ridotti in uno stato di "quasi schiavitù"?

Non voglio esprimere mie opinioni politiche nè voglio rischiare, soprattutto in questi giorni di campagna elettorale, di fornire il ben che minimo contributo -che, comunque, lo so bene, proverrebbe da un  "quisque de populo"-  a nessun politico pur di schieramenti opposti.

Di fronte, però, ad un simile scenario, nel quale, in poco più di due mesi, prima, l'attuale maggioranza parlamentare con la conversione in legge del cd. "milleproroghe" e, dopo, il governo, hanno approvato due tentativi di regali alle banche (li considero tentativi visto che la maggior parte dei giudici, per fortuna, ha già dichiarato l'irrilevanza della norma, salvaguardando gli interessi e diritti dei correntisti), se i cittadini, imprenditori e lavoratori onesti devono continuare ad assistere non solo a simili violazioni del diritto ma anche all'operato di personaggi (non mi riferisco solo al Ministro Tremonti) che, a giorni alterni, dicono una cosa e ne fanno un'altra opposta, non resta che sperare in una cosa: che li mandino a casa!!!
Sono consapevole del rischio: che l'attuale opposizione, qualora al governo, possa fare ancora peggio visto che, già nel 1999, con un governo di sinistra, furono approvate le più grandi norme "filobancarie" come la legge 130/1999 sulla cartolarizzazione dei crediti o il d. lgs. 342/1999 che legittimerebbe la capitalizzazione trimestrale (in parte, poi, vanificato dalla Corte Costituzionale con sentenza n. 425/2000).

Di fronte ad un governo che continua ad aiutare le banche e al rischio che una diversa maggioranza faccia lo stesso se non peggio, allora, nell'attesa di tempi migliori e con il sogno di politici seri, realmente vicini alle esigenze della collettività, da cittadino, ritengo più equa una soluzione: che chi, negli ultimi mesi, ha continuato ad aiutare le banche a discapito del diritto -e, soprattutto, dei cittadini- prenda atto della costante perdita di consenso e prepari le valigie incamminandosi verso casa a godersi lo stipendio o la pensione strappata (già un lusso dal momento che alcuni farebbero meglio a prendere la zappa e capire cosa significhi il lavoro duro). Arriverebbero altri peggiori? Non fa niente. I cittadini vedrebbero almeno un'alternanza nel farsi fregare! Roberto Di Napoli

P.S.: Il 16 Giugno p.v., a Roma, Federcontribuenti e altre associazioni hanno organizzato una grande manifestazione contro gli abusi di Equitalia e delle banche (cliccare qui per leggere notizie sull'evento). Spero che partecipino migliaia di cittadini in modo che i politici possano ricordare che la sovranità appartiene al popolo, capace, se continuano a favorire le banche, di mandarli a casa. Nel mio precedente post, in fondo, ho pubblicato il link alla pagina dei siti della Camera e del Senato coi nomi dei parlamentari che hanno votato la conversione in legge del decreto "milleproroghe". 

Posted in anatocismo, banche, porcate, regolamento di conti, scilipoti, stato di diritto, stato sociale, tremonti, usura, usura ed estorsione bancaria | Leave a Comment »